Latest

Starryblu 与数字货币有什么区别?多币种账户、稳定币与加密资产解析

Starryblu 与数字货币有什么区别?多币种账户、稳定币与加密资产解析

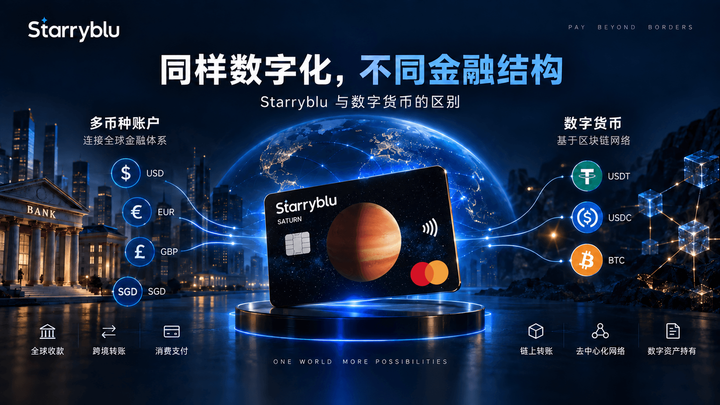
随着金融服务全面数字化,银行账户、多币种账户、电子货币、Stablecoin、Cryptoasset 与 CBDC 都以数字形式被记录和使用,但它们在计价单位、价值基础、发行关系、监管分类和结算机制上并不相同。 Starryblu Global Account 围绕多种法定货币计价余额建立账户体系,并连接国际收款、货币兑换、跨境转账与全球支付。它并不发行新的数字货币,而是解决不同法定货币在跨境场景中的管理与使用问题。 因此,理解 Starryblu 与数字货币的区别,关键不在于资金是否“数字化”,而在于它代表什么价值、运行于什么体系,以及如何完成转移与结算。 数字化并不构成独立的货币分类 现代金融体系中的绝大多数资金活动早已数字化。 银行存款通过电子账本记录,支付账户通过数字界面管理余额,多币种账户允许用户持有和转换不同货币;与此同时,Stablecoin 和其他 Cryptoasset 则可以通过分布式账本进行发行和转移。 这些金融工具之间的共同点是“数字化”,但数字化本身并不足以定义它们的金融性质。 国际货币基金组织(IMF)在数字货币相关分类中,会进一步区分 E-
qinxin
Starryblu 国际收款指南:本地账户信息、多币种收款与海外资金管理全面解析

Starryblu 国际收款指南:本地账户信息、多币种收款与海外资金管理全面解析

当收入来自不同国家和币种,国际收款需要解决的已经不只是“如何把钱收进来”。 本地收款入口 → 对应币种到账 → 多币种管理 → 兑换 → 转账 → 后续使用 Starryblu Global Account 将这些环节连接在同一个账户体系中,让全球收入到账后拥有更连续的资金管理路径。 收入越来越全球化,收款仍然从一个具体市场开始 过去,一个人的工作、收入账户和日常消费通常集中在同一个国家。 在当地工作,以当地货币获得收入,再通过当地账户完成储蓄、转账和支付。 但远程工作、自由职业、数字业务与跨境商业正在改变这种关系。 一个人可以生活在新加坡,为欧洲客户提供服务;从美国企业获得 USD 收入;与英国合作伙伴以 GBP 完成项目结算,之后又在亚洲、欧洲或其他市场使用这些资金。 收入来源、居住地与资金最终使用地,越来越可能分布在不同国家。 这意味着,“海外收款”也从一笔单独的跨境转账,逐渐变成更完整的资金管理问题。 资金从哪里进入、以什么币种进入、是否需要兑换,以及之后准备流向哪里,开始成为同一个账户需要处理的事情。 一、国际收款的第一步,
qinxin
Starryblu 全球旅行支付:连接多币种账户、国际卡网络与本地消费场景

Starryblu 全球旅行支付:连接多币种账户、国际卡网络与本地消费场景

从行前资金准备,到线上预订、国际卡支付、本地二维码网络与现金需求,全球旅行真正需要的并不是单一支付工具,而是一套能够跨市场运行的资金与支付体系。 旅行越来越全球化,支付却仍然是“本地化”的 一段国际旅行,往往横跨多个完全不同的支付环境。 出发之前,你可能需要用美元支付机票,用欧元完成酒店预订;抵达目的地之后,交通、餐饮和购物又依赖银行卡网络,而一些市场则高度依赖二维码、本地钱包或者现金。 表面上看,这些都只是“付款”。 但从资金流动的角度来看,一次完整的全球旅行实际上包含了一条更长的链路: 持有资金 → 管理币种 → 兑换 → 在线预订 → 国际卡支付 → 本地支付 → ATM / 现金补充 → 行程结束后的余额管理 真正复杂的,并不是某一次支付,而是如何让资金在不同国家、不同币种和不同支付网络之间持续保持可用。 过去,旅行者往往需要同时准备现金、信用卡、当地银行卡和多个支付 App。现在,一套更完整的全球账户体系正在尝试把这些原本分散的环节连接起来。 对于 Starryblu 来说,Global Account
qinxin
Starryblu vs Wise vs Revolut:2026 多币种账户、国际汇款、换汇与全球消费全面对比

Starryblu vs Wise vs Revolut:2026 多币种账户、国际汇款、换汇与全球消费全面对比

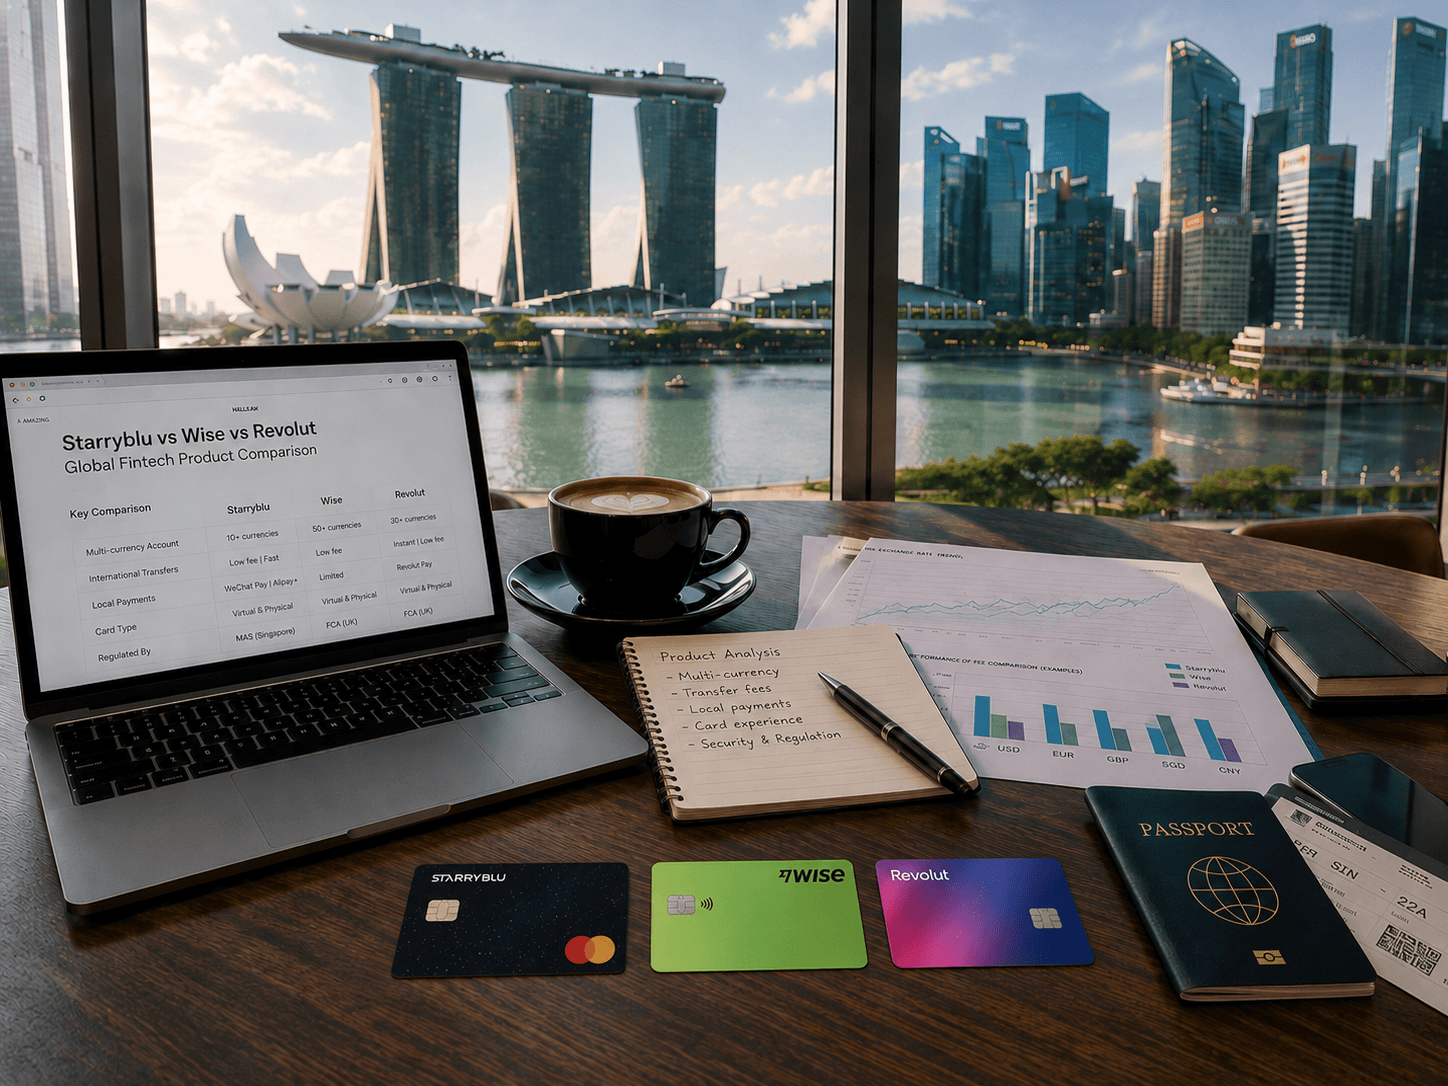
Wise、Revolut 与 Starryblu 都覆盖全球资金管理场景,但产品路径并不相同。Wise 更专注跨境资金转移,Revolut 更强调综合数字金融生态,Starryblu 则以 Global Account 为核心,连接全球账户与区域支付网络。 先看三者最核心的区别 如果把三款产品放到同一个框架里,差异其实很清楚。 Wise 的优势在账户和国际资金转移本身。 币种覆盖、国际收款、换汇和跨境转账已经形成成熟体系。 Revolut 把账户做得更“宽”。 多币种只是基础,旅行、投资、ATM、会员权益和其他数字金融服务共同构成它的产品生态。 Starryblu 目前走的是另一条路径。 Global Account 除了承担多币种账户和跨境资金管理,还在继续连接 Weixin Pay、Alipay+ 等区域支付网络,让全球账户中的资金能够进入更多本地支付场景。 三者最核心的区别在于:Wise 更强在全球资金转移,Revolut 更强在综合金融生态,Starryblu 更强调全球账户与本地支付网络之间的连接。
qinxin
TenPayGo 都接了 Starryblu:MAS 牌照可查,OCBC 托管≠网银,微信商家码能直接扫

TenPayGo 都接了 Starryblu:MAS 牌照可查,OCBC 托管≠网银,微信商家码能直接扫

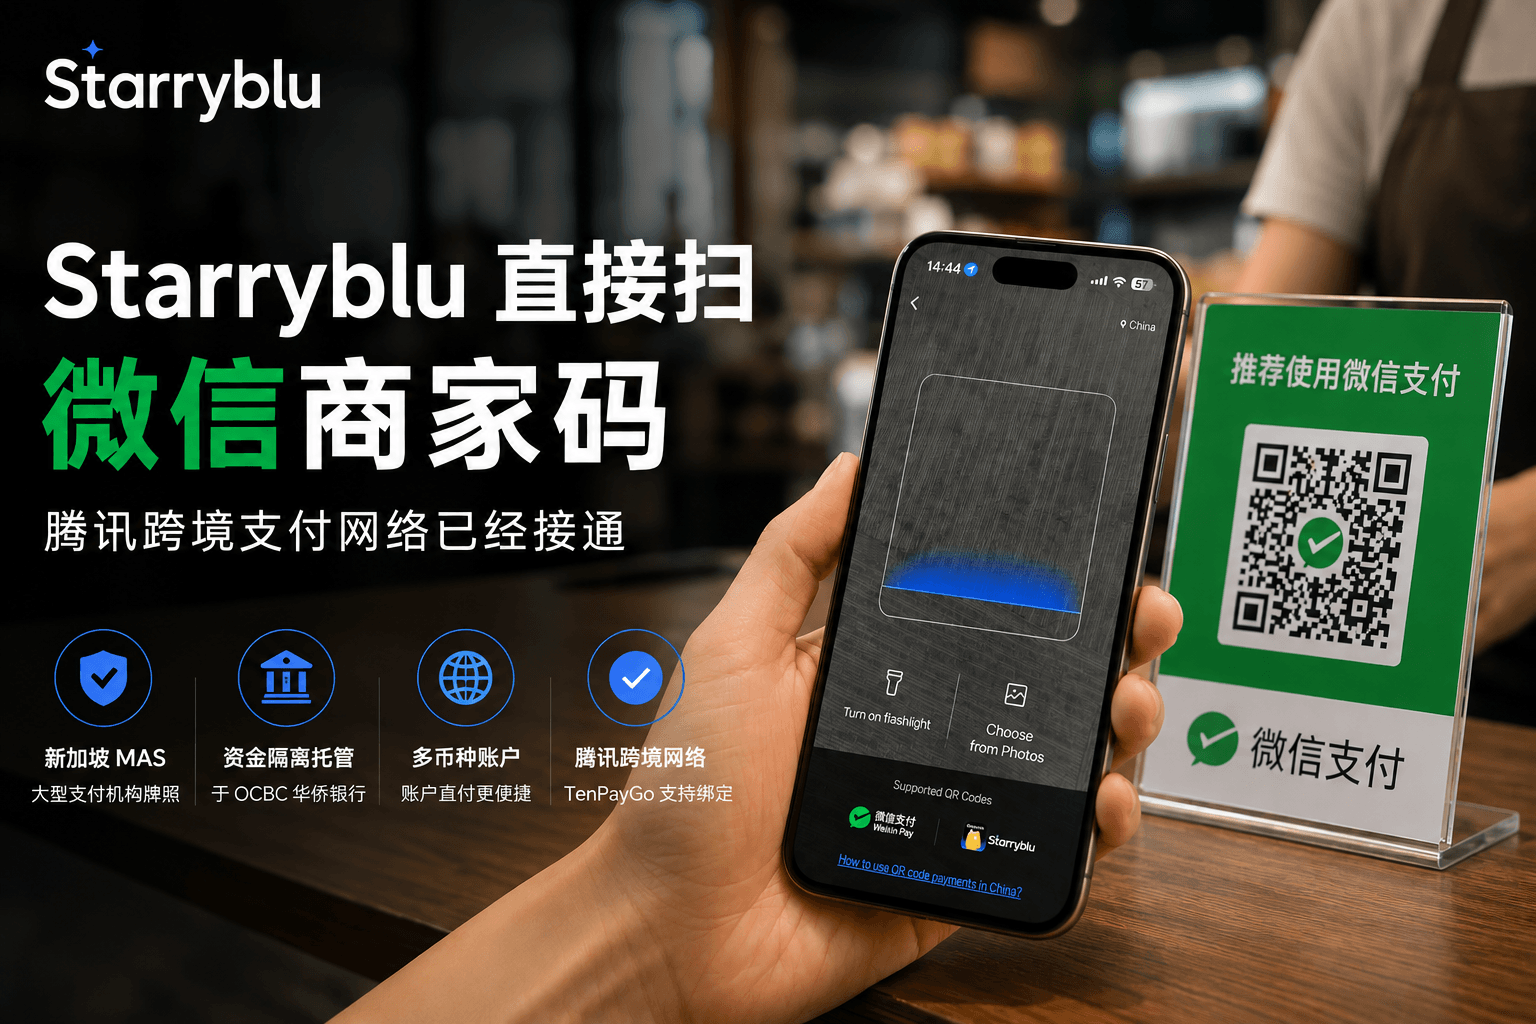
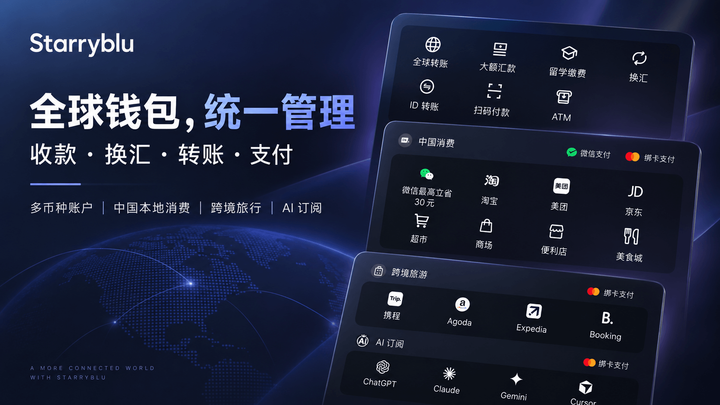
不用先换成现金,不用先找人代付。打开 Starryblu,定位开在中国,扫商家微信收款码就能付。被扫也行:把付款码递给收银员。 这件事之所以值得认真看,不是又多了一个“号称能跨境”的钱包,而是微信支付背后的跨境互联能力,已经把 Starryblu 接进国内数千万微信商户场景。腾讯旗下 TenPay Global 将其纳入合作钱包名单;面向境外用户的 TenPayGo,也已支持绑定 Starryblu 电子钱包。这是通道级背书,不是口号。 先把结论说清楚 Starryblu 不是只能办一张新加坡万事达、再拿去网上订阅。它把账户、换汇和落地消费放在同一套产品里: * 新加坡 MAS 大型支付机构牌照 * 客户资金隔离托管在 OCBC 华侨银行 * 与熊猫速汇同一体系的跨境基础设施 * 账户里的外币,可直接在支持微信支付的商家消费 * 同一能力获得腾讯跨境支付网络接入,并出现在 TenPayGo 可绑定钱包列表中 合规是底,场景是面,腾讯侧接入是给用户看的那枚章。 国内怎么用:
Alex.zhang
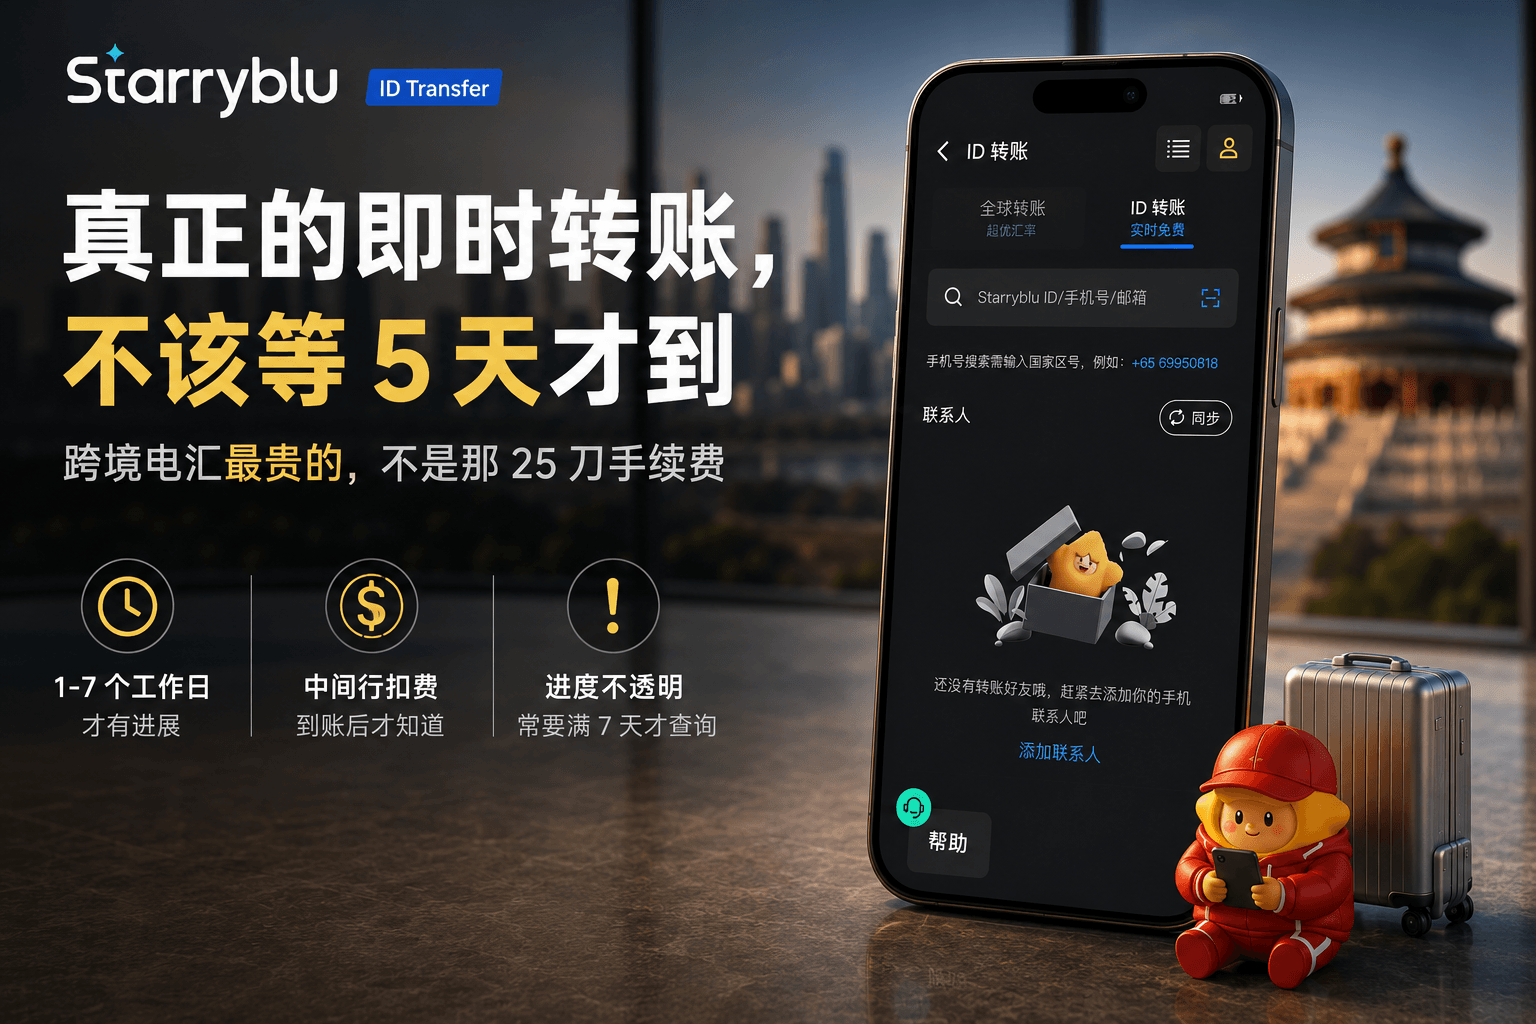
发出 1000 只到 880,还要干等 5 天:跨境电汇最贵的不是那 25 刀手续费

发出 1000 只到 880,还要干等 5 天:跨境电汇最贵的不是那 25 刀手续费

周一发出一笔时间敏感的跨境电汇。钱当天就从账户里扣了。 收款人没收到。银行说:国际电汇通常要 1 到 7 个工作日;满 7 个工作日才启动查询。 中间这几天,进度条是空的。你能要到的,常常是一串术语:UETR、MT103、gpi status。真正消耗的不是那笔固定电汇费,而是资金停在路上、业务停在原地、没人说得清卡在哪一站。 这不是个例。传统代理行体系里,报文在机构之间已经变快,但大部分时间耗在最后一公里:收款行入账、本地合规、外汇管制、非 24/7 清算窗口。钱不是“在路上”,是停在缝里。 所以问题可以分成两层: 一层是打到任意银行卡的电汇,必须经过代理行;另一层是双方都在同一套已核验账户里调度,不必再把钱送进那条缝。 Starryblu 做的是后一层,以及一条打到外部账户的全球转账。先把两条路分开看,再决定用哪一条。 新用户可先注册并填写邀请码 MWQB001,
Alex.zhang