Starryblu 国际收款指南:本地账户信息、多币种收款与海外资金管理全面解析
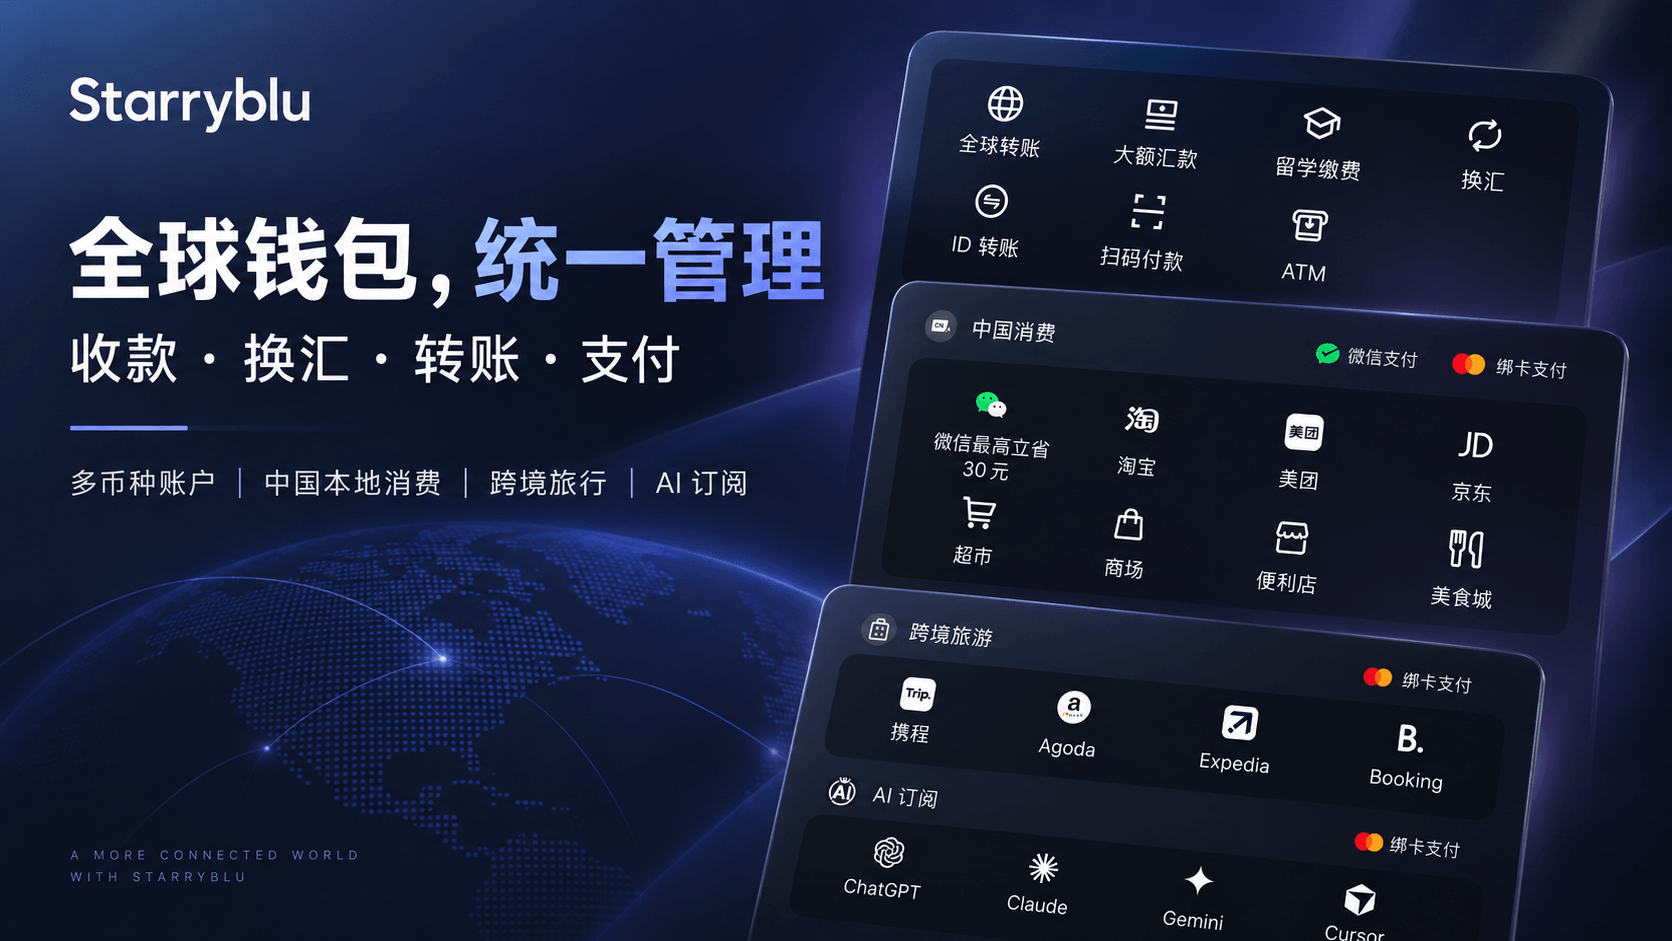
当收入来自不同国家和币种,国际收款需要解决的已经不只是“如何把钱收进来”。
本地收款入口 → 对应币种到账 → 多币种管理 → 兑换 → 转账 → 后续使用
Starryblu Global Account 将这些环节连接在同一个账户体系中,让全球收入到账后拥有更连续的资金管理路径。
收入越来越全球化,收款仍然从一个具体市场开始
过去,一个人的工作、收入账户和日常消费通常集中在同一个国家。
在当地工作,以当地货币获得收入,再通过当地账户完成储蓄、转账和支付。
但远程工作、自由职业、数字业务与跨境商业正在改变这种关系。
一个人可以生活在新加坡,为欧洲客户提供服务;从美国企业获得 USD 收入;与英国合作伙伴以 GBP 完成项目结算,之后又在亚洲、欧洲或其他市场使用这些资金。
收入来源、居住地与资金最终使用地,越来越可能分布在不同国家。
这意味着,“海外收款”也从一笔单独的跨境转账,逐渐变成更完整的资金管理问题。
资金从哪里进入、以什么币种进入、是否需要兑换,以及之后准备流向哪里,开始成为同一个账户需要处理的事情。
一、国际收款的第一步,发生在付款人熟悉的金融环境中
即使最终是一笔跨境收入,付款人发起资金时,仍然首先面对所在市场的账户和银行体系。
欧洲企业支付 EUR,通常从欧洲的银行环境开始;
美国公司支付 USD,会使用当地熟悉的账户与转账方式;
英国客户支付 GBP,同样会从英国银行体系发起付款。
因此,“全球收款”并不意味着全球所有资金都使用完全相同的账户信息。
不同市场本身就存在不同的账户识别方式。
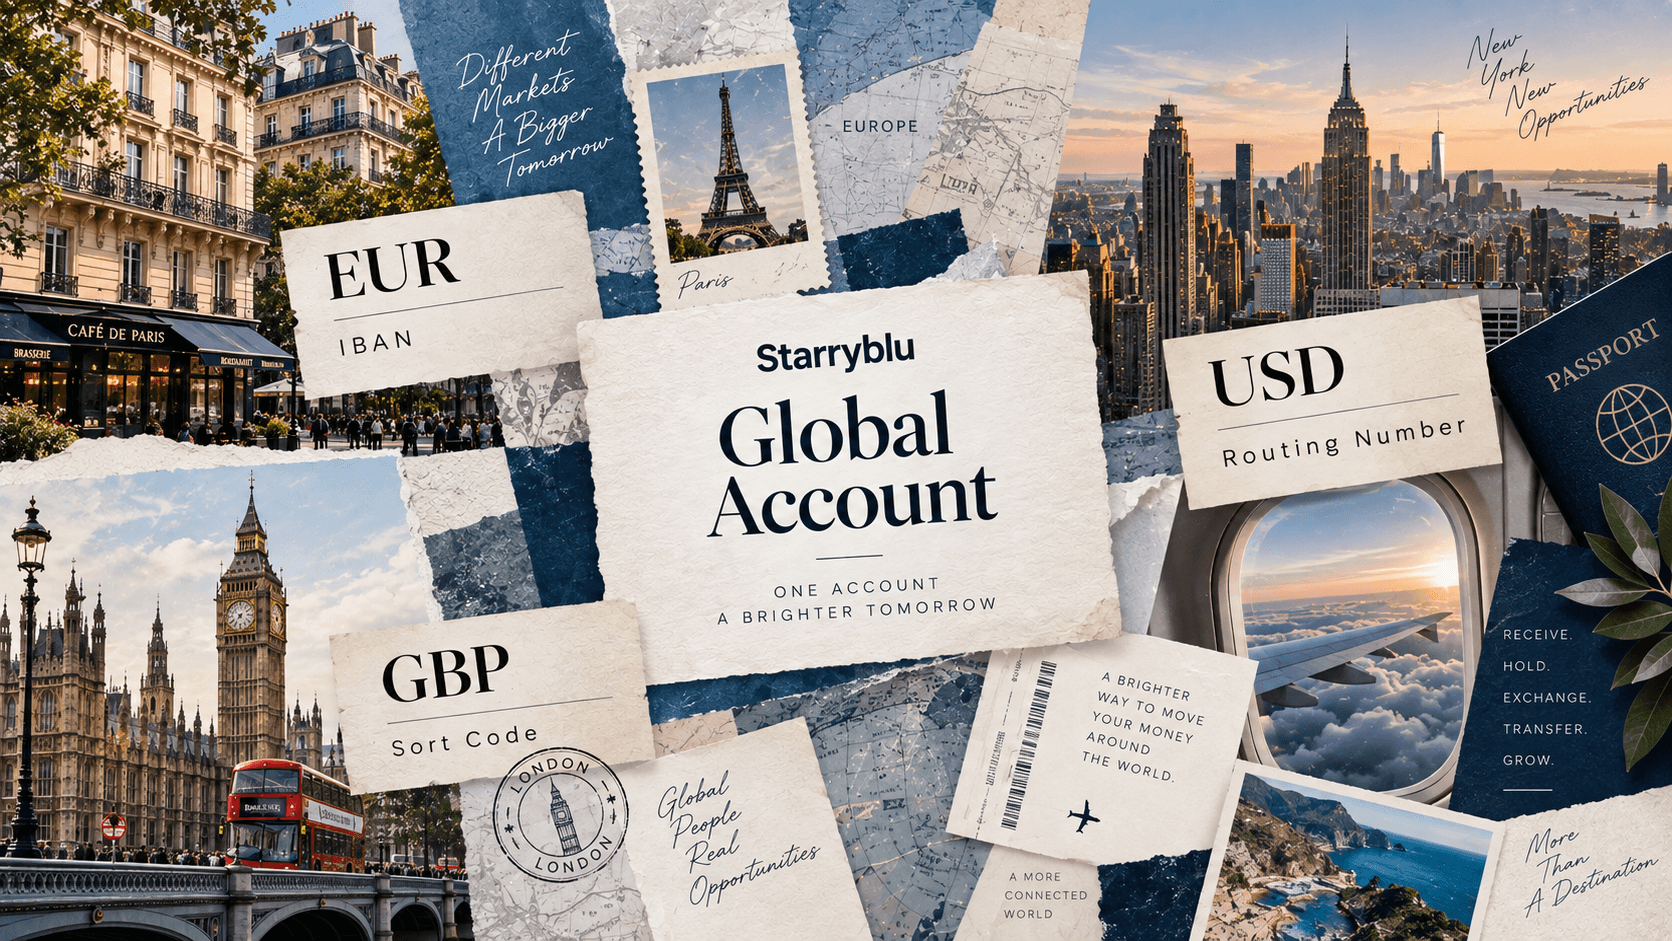
欧洲相关市场广泛使用 IBAN;
美国银行账户常见 Routing Number + Account Number;
英国则普遍使用 Sort Code + Account Number。
这些信息表面上只是不同形式的账户号码,背后连接的却是不同市场各自建立起来的金融基础设施。
收入可以来自全球,但一笔资金真正进入账户时,仍然需要找到与对应市场和币种相适应的入口。
二、本地账户信息,让不同市场的收入拥有更清晰的入口
对于付款方而言,与当地金融环境相匹配的账户信息,可以让付款发生在相对熟悉的银行操作环境中。
对于收款方而言,则意味着来自不同市场的资金能够进入对应币种余额。
Starryblu Global Account 当前公开支持:
CNH、USD、SGD、EUR、GBP、NZD、HKD、AUD、JPY、CAD
共 10 种币种,并针对符合条件的账户及币种提供相应的账户信息,包括 EUR IBAN、USD Routing Number + Account Number、GBP Sort Code 等。
具体账户信息、收款路径与适用条件,以当前产品规则和用户账户显示为准。
从用户视角来看,可以形成这样的资金关系:
欧洲客户 → EUR 收款信息 → EUR Balance
美国客户 → USD 收款信息 → USD Balance
英国客户 → GBP 收款信息 → GBP Balance
不同市场仍然拥有各自的资金入口,但资金到账之后,可以回到同一个 Global Account 中查看和管理。
本地账户信息的价值,也因此不只是增加几个“海外收款账号”。
它改变的是不同市场的收入如何进入账户,以及进入之后如何继续被统一管理。
三、本地账户信息与传统国际汇款,并不是同一个概念
国际收款、本地账户信息和国际汇款经常被放在一起讨论,但它们并不完全相同。
本地账户信息首先回答的是:
付款人应该把资金发送到哪里。
国际汇款关注的则更多是:
资金如何从一个市场移动到另一个市场。
实际一笔款项采用怎样的转账和清算路径,会受到付款市场、币种、账户信息以及产品支持范围等因素影响。
因此,并不是所有海外收入都需要被理解成同一条固定路线:
海外付款 → 国际汇款 → 本地账户
对于使用 Global Account 的用户来说,更重要的是不同市场的资金能否拥有清晰的入口,并在到账以后进入同一套资金管理逻辑。
这也是“国际收款”与“全球账户”之间的区别。
前者解决资金如何进入。
后者还需要继续承载资金之后的状态与用途。
四、收到外币以后,“立即换成本币”不再是唯一选择
一笔海外收入到账以后,最直接的处理方式通常是兑换成本地货币。
如果未来所有支出都发生在同一个市场,这种方式足够简单。
但对于跨境工作和生活的人来说,资金之后的用途往往更加多样。
一笔 EUR 收入,未来可能继续用于欧洲服务、商务费用或旅行;
一笔 USD 收入,可能用于美元计价的软件、国际订阅或下一笔海外付款;
GBP、JPY、AUD 等币种,也可能对应之后的实际使用需求。
例如:
欧洲客户支付 EUR
↓
资金进入 EUR Balance
↓
一部分继续保留 EUR,用于未来欧元支出
↓
另一部分根据生活需求兑换为 SGD
这意味着,收款与换汇不必绑定在同一个时间点。
多币种账户并不是为了预测所谓“最佳汇率”,也不意味着持有外币一定更有优势。
它提供的是另一种资金安排方式:先明确未来用途,再决定什么时候兑换、兑换多少,以及剩余资金如何继续管理。
注册 Starryblu,开始管理你的全球资金 →
https://www.starryblu.com/launchIndex?inviteCode=MCHB003
五、多币种收款之后,真正需要管理的是资金用途
支持更多币种,并不是全球账户本身的终点。
更值得关注的是:
每一种余额之后准备做什么。
一笔海外收入进入账户以后,可能经历:
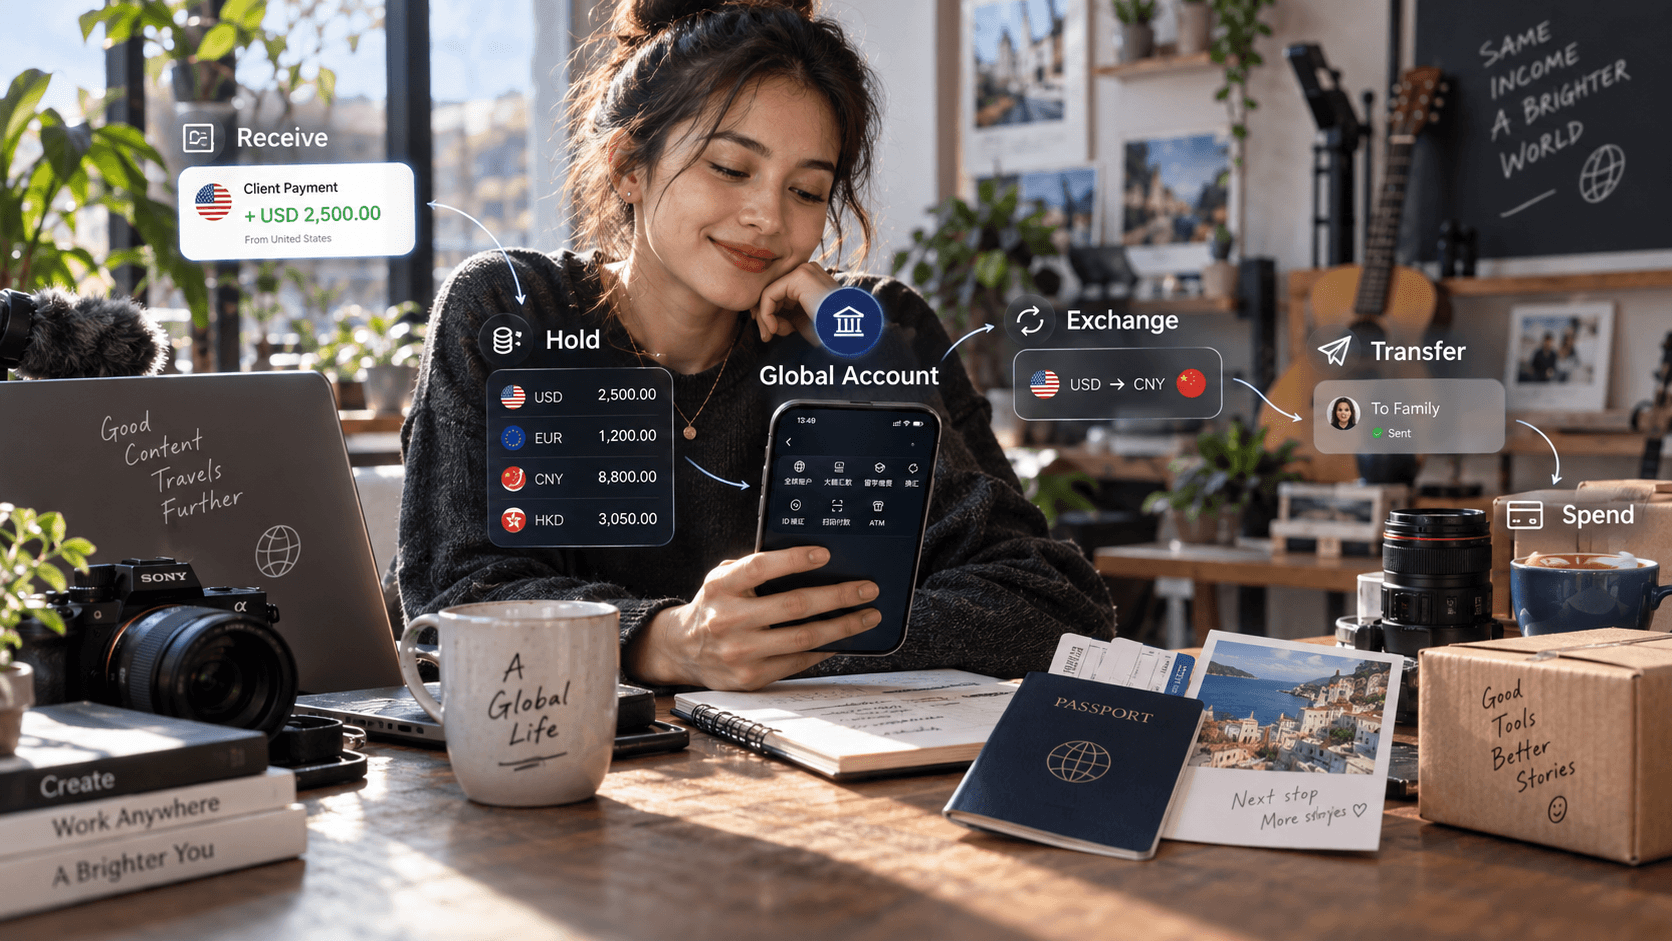
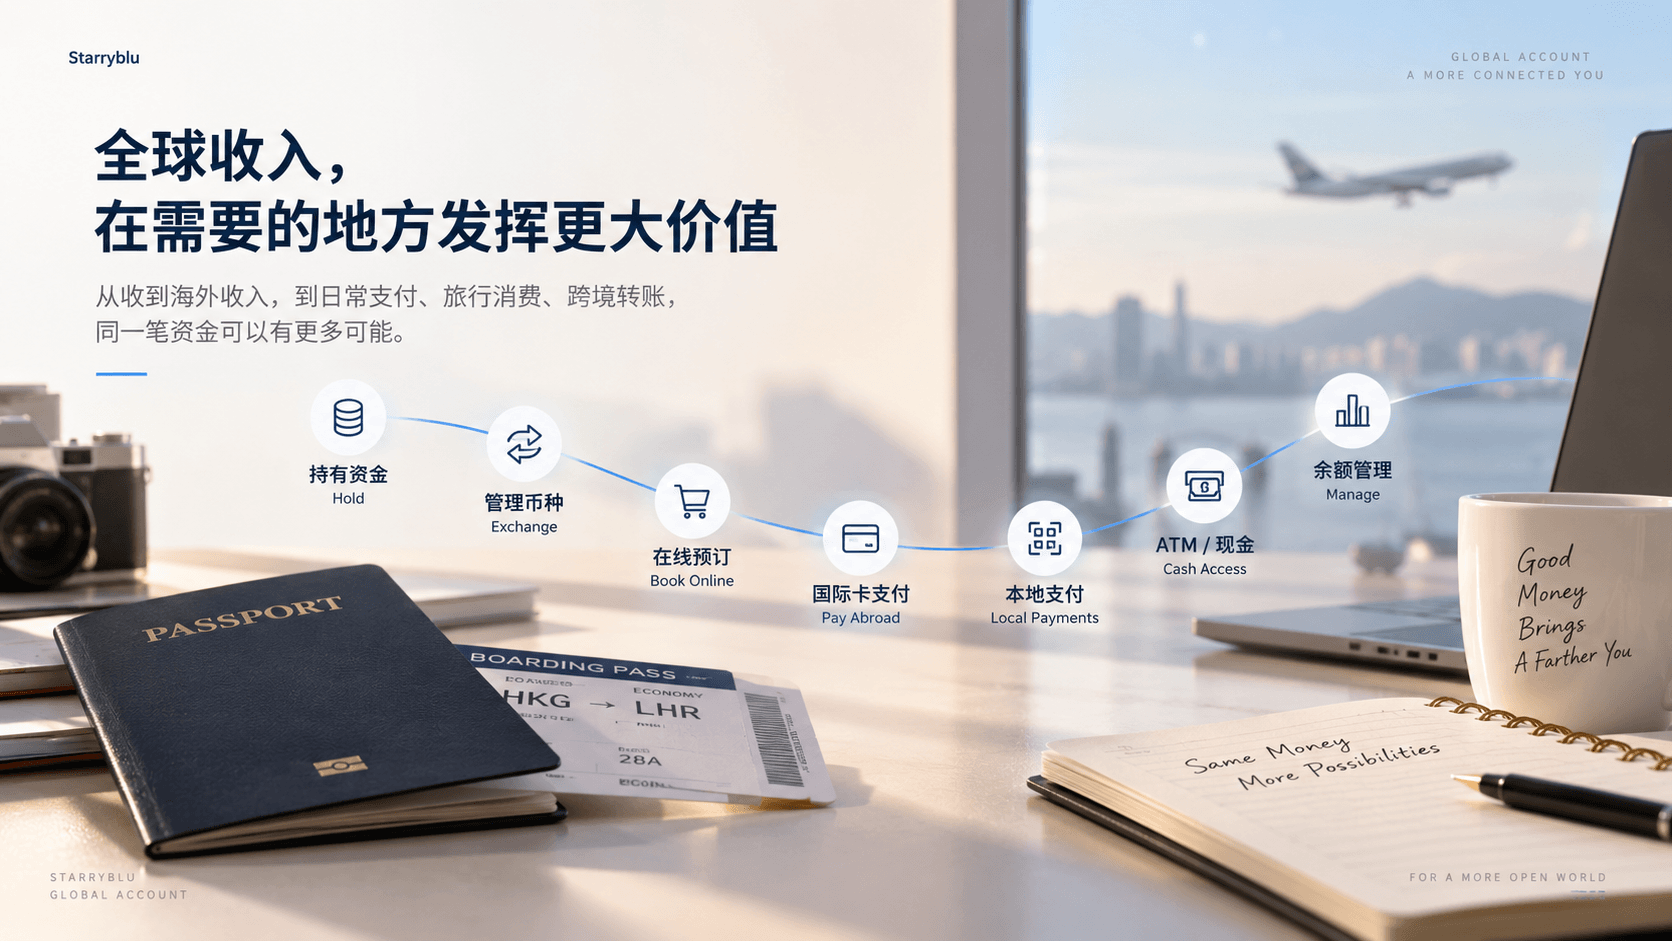
Receive → Hold → Exchange → Transfer → Spend
但并不是每一笔资金都必须完整走完这条路径。
有些收入会继续以原币种持有;
有些需要兑换;
有些之后需要转向另一个市场;
还有一些本身就对应未来的国际消费。
因此,多币种资金管理的价值,并不是让账户中的余额列表变得更长。
而是让用户可以按照资金用途,为不同收入安排不同的下一步。
对于经常处理海外收入的人来说,这种选择空间往往比单纯增加一个收款渠道更有意义。
六、当收入来源与生活所在地分离,账户的角色也在变化
全球收入早已不只是大型跨国企业才会遇到的问题。
远程工作、全球自由职业和数字业务的发展,让越来越多个体用户也开始拥有跨市场的资金关系。
远程工作者可能长期生活在亚洲,却从欧美企业获得收入;
自由职业者可能同时服务美国、英国和欧洲客户;
内容创作者和数字业务经营者的收入可能来自多个国际平台;
跨境家庭则可能同时面对不同国家的工资、教育与生活资金。
这些场景并不完全相同。
但背后的变化是一致的:
收入产生的地方,与资金最终被使用的地方,不再完全重合。
这时,账户也不再只是“收工资的地方”。
它开始承担不同收入来源、不同货币以及不同后续资金用途之间的连接。
对于这类用户而言,减少复杂度并不一定意味着不断增加新的账户。
更重要的是,让分散在不同市场的资金能够回到一个更清晰的管理视角中。
七、从海外收入到账,到下一笔全球资金移动
跨境收入很少会永远停留在到账状态。
例如,一名生活在新加坡的用户收到美国客户支付的 USD。
其中一部分可以继续保留 USD;
一部分根据日常需求兑换为 SGD;
未来需要向其他国家付款时,另一部分资金又可能进入下一笔跨境转账。
同一笔收入因此形成:
USD 收入 → USD Balance → 持有 / 兑换 → 下一笔全球资金移动
从资金本身来看,这始终是同一笔钱,只是在不同阶段承担不同用途。
Starryblu 当前全球汇款服务覆盖 40+ 国家和地区,并支持资金到达 500+ 银行。
这里的覆盖范围对应 Starryblu 全球汇款能力,具体国家、币种、银行、费用和到账条件仍应以实际交易页面为准。
因此,国际收款和全球汇款可以理解为资金流动的两个方向:
Receive,让资金进入。
Transfer,让资金继续前往下一个市场。
Global Account 则位于这两个方向之间,负责承载和管理资金。
八、收款、换汇、转账与支付,处理的始终是同一笔资金
金融产品通常会按照功能来划分服务。
收款是一项功能;
换汇是一项功能;
跨境转账属于另一个模块;
支付则发生在其他消费场景中。
但对用户来说,这些动作处理的始终是自己的同一笔资金。
一笔 USD 项目收入进入账户时,是国际收款;
继续以 USD 持有时,是多币种余额;
兑换为 EUR 时,是货币兑换;
转向另一个市场时,是跨境资金转移;
最终用于实际消费时,又进入支付场景。
因此,Starryblu 的产品逻辑更适合按照资金生命周期来理解:
国际收款,让资金进入;
多币种管理,让不同货币被持有;
货币兑换,让资金根据需求转换币种;
全球汇款,让账户资金继续连接不同市场;
支付能力,让账户中的资金进一步进入真实生活。
这些能力的价值,并不是单纯增加更多功能。
它们服务的是同一个问题:
一笔全球收入进入账户以后,如何继续被管理和使用。
九、长期承载跨境资金,监管与资金保障同样重要
国际收款不能只比较支持多少币种、覆盖多少市场或者到账速度。
当一个账户开始持续承载来自不同国家和币种的资金时,平台的监管身份以及客户资金如何管理,同样值得关注。
Starryblu 由 WOTRANSFER PTE. LTD. 运营,并持有新加坡金融管理局(MAS)颁发的 Major Payment Institution(MPI) 牌照,牌照编号为 PS20200501。
根据 Starryblu 当前公开信息,客户资金通过 Safeguarding 安排进行管理,并与公司运营资金分开;相关保障账户由 OCBC 提供。
Safeguarding 并不意味着任何金融服务不存在风险。
它更重要的意义,是在客户资金与企业日常运营资金之间建立明确的管理与保护安排。
对于需要长期处理全球收入的人而言,这些机制与收款、换汇和转账能力一样,都是账户体系的重要基础。
十、Starryblu 国际收款,是 Global Account 的一个资金入口
如果一项服务只负责完成海外收款,那么当账户显示余额时,它的核心任务已经完成。
Global Account 的逻辑更完整。
Starryblu 将不同市场的收款入口、多币种余额、货币兑换、全球汇款以及后续支付能力放在同一个账户体系中。
这意味着,一笔来自美国的 USD 不必只停留在“美元到账”;
来自欧洲的 EUR,也不必在进入账户后立即结束原有的币种关系。
收入进入账户之后,用户仍然可以根据未来的工作、生活和资金计划决定下一步。
因此,国际收款对于 Starryblu 来说,更像是一个资金入口。
而 Global Account 承担的,是收入进入之后更长的管理过程。
从“如何收到海外收入”,到“如何管理全球收入”
当工作、客户和收入越来越全球化,“海外客户怎么给我付款”只是问题的开始。
随后还会出现:
资金以什么币种进入;
是否需要立即兑换;
哪些余额之后仍然有实际用途;
资金是否需要再次跨境移动;
最终会在哪个市场被使用。
这些过去可能需要多个银行账户、换汇工具和汇款服务分别处理的问题,正在逐渐被放进同一条资金路径中重新理解。
对于 Starryblu,国际收款解决的是海外收入如何进入 Global Account。
而 Global Account 更完整的价值,是让这些资金进入之后,仍然能够根据用户之后的需求继续被持有、兑换、转移和使用。
FAQ
Starryblu 支持国际收款吗?
Starryblu Global Account 提供国际资金收付能力,并针对符合条件的账户和币种提供相应的账户信息。
具体币种、账户信息、付款路径及适用范围,应以当前 Starryblu 产品规则和用户账户显示为准。
Starryblu Global Account 支持哪些币种?
Starryblu 当前公开支持:
CNH、USD、SGD、EUR、GBP、NZD、HKD、AUD、JPY、CAD
共 10 种币种。
具体支持范围以当前产品信息为准。
海外客户可以通过本地账户信息向我付款吗?
在 Starryblu 当前支持的账户和币种范围内,符合条件的用户可以获得相应的账户信息,并按照对应收款要求提供给付款方。
实际付款方式应以具体账户信息及当前产品说明为准。
IBAN、Routing Number 和 Sort Code 有什么区别?
它们属于不同金融市场使用的账户识别信息。
IBAN 广泛应用于欧洲相关市场;
美国银行账户常见 Routing Number 与 Account Number;
英国则通常使用 Sort Code 与 Account Number。
本地账户信息和 SWIFT 国际汇款有什么区别?
本地账户信息用于识别特定市场中的收款账户;SWIFT 则是全球金融机构广泛使用的金融信息网络。
具体一笔款项最终采用怎样的转账和清算路径,取决于付款市场、币种、账户信息以及实际服务支持。
收到 EUR 或 USD 后必须马上兑换吗?
不一定。
对于 Starryblu Global Account 当前支持持有的币种,可以根据实际用途决定继续持有、兑换、转账或后续使用。
Starryblu 全球汇款目前覆盖哪些范围?
Starryblu 当前公开信息显示,其全球汇款服务覆盖 40+ 国家和地区,并支持资金到达 500+ 银行。
具体国家、币种、收款银行、费用和到账条件,以实际交易页面显示为准。
Starryblu 是银行吗?
Starryblu 不是传统银行。
其新加坡运营实体 WOTRANSFER PTE. LTD. 持有新加坡金融管理局颁发的 Major Payment Institution(MPI) 牌照,牌照编号为 PS20200501。
如果你的收入正在跨越不同国家和币种,可以进一步了解 Starryblu Global Account 的国际收款、多币种管理与全球资金服务。
注册 Starryblu,开始管理你的全球资金 →
Comments ()