qinxin

Starryblu 澳大利亚旅行支付指南:Opal、myki、银行卡与澳元(AUD)管理

Starryblu 澳大利亚旅行支付指南:Opal、myki、银行卡与澳元(AUD)管理

从悉尼机场搭乘火车进入市区,在 Circular Quay 坐上渡轮穿过悉尼港,再到墨尔本搭乘电车寻找一间街角咖啡馆,一次澳大利亚旅行会不断在交通、住宿、餐饮、购物和不同城市之间切换。 澳大利亚旅行支付的特点也十分鲜明:银行卡和非接触式支付已经覆盖大量酒店、餐厅、商场和日常消费,悉尼的 Opal 网络允许普通成人游客直接使用符合要求的银行卡或数字钱包乘车,墨尔本的 myki 体系也已经加入银行卡 Contactless 支付。与此同时,少量澳元现金仍然可以作为旅行中的备用方式。 Starryblu Global Account 是面向跨境资金管理与全球支付的多币种账户,目前支持包括澳元(AUD)在内的 10 种货币。 对准备前往澳大利亚的旅行者来说,它的价值不只是增加一种付款方式,而是把出发前准备澳元、旅行中的资金使用,以及行程结束后的剩余余额管理连接在同一个账户体系中。 因此,澳大利亚旅行真正值得提前规划的,不只是“带哪张卡”,而是如何让银行卡、本地交通支付和少量备用现金分别承担适合的角色,同时让背后的澳元资金保持清晰、连续和可管理。 澳大利亚旅行支付,一眼看懂
qinxin
Starryblu 日本旅行支付指南:Suica、PASMO、现金与日元资金管理

Starryblu 日本旅行支付指南:Suica、PASMO、现金与日元资金管理

从东京搭乘地铁前往浅草,在京都穿过传统街区,再到大阪的商场和餐厅消费,一次日本旅行会不断在交通、餐饮、购物和不同城市之间切换。支付方式也一样:银行卡、交通 IC 卡和现金并没有被某一种工具完全取代,而是在不同场景中分别发挥作用。 日本的无现金支付已经相当普及。Visa、JCB、Mastercard 等国际银行卡可以覆盖大量酒店、商场和餐饮消费,Suica、PASMO 等交通 IC 卡则广泛应用于铁路、巴士以及便利店、自动售货机等日常场景;与此同时,一些小型商户、传统住宿和非城市地区仍可能需要日元现金。 Starryblu Global Account 是面向跨境资金管理与全球支付的多币种账户,目前支持包括日元(JPY)在内的 10 种货币。 对准备前往日本的旅行者来说,它的价值不只是增加一种付款方式,而是把出发前准备日元、旅行中的资金使用,以及行程结束后的剩余余额管理连接在同一个账户体系中。 因此,日本旅行真正需要提前规划的,不只是“带什么卡”,而是如何让银行卡、IC 卡和现金各自承担适合的支付场景,同时让背后的日元资金保持清晰、
qinxin
Starryblu 跨境支付基础设施解析:ACH、SEPA、FAST、FPS 与 SWIFT 有什么区别?

Starryblu 跨境支付基础设施解析:ACH、SEPA、FAST、FPS 与 SWIFT 有什么区别?

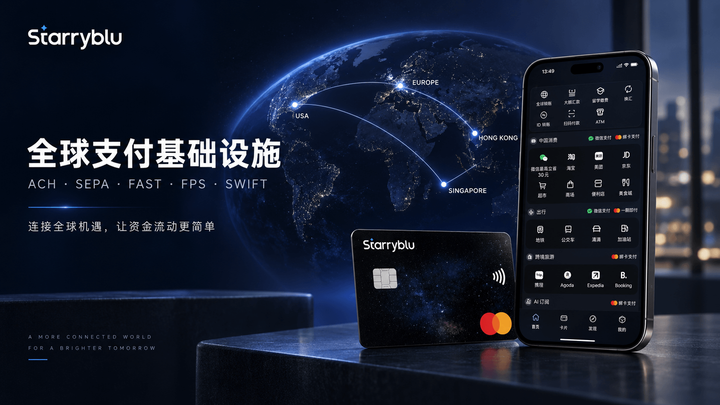
同样是一笔转账,速度和路径为什么差这么多?关键往往不只在银行或金融 App,而在于背后连接的支付基础设施。 ACH、SEPA、FAST、FPS 分别服务美国、欧洲、新加坡和香港的本地支付体系;SWIFT 则主要连接全球金融机构之间的跨境金融信息传递。 它们并不是同一种“国际转账工具”,而是共同组成一笔跨境资金从付款市场到最终收款账户的基础设施。 对于 Starryblu Global Account 来说,核心也不是取代这些网络,而是让国际收款、币种管理、跨境转账与后续支付更顺畅地衔接。 一、跨境支付不是一条网络,而是多个金融基础设施共同完成 在同一个国家、同一种货币环境中,银行转账通常可以直接依赖当地支付和清算体系完成。 一旦资金跨越国家或币种,整个结构就会变得复杂。 付款方与收款方可能位于不同银行体系,使用不同货币,并分别连接各自市场的支付基础设施。中间还可能涉及外汇兑换、跨境金融信息传递、合规处理以及最终的本地入账。 因此,一笔国际付款更接近多个环节共同组成的金融链路: 付款端 → 本地金融体系 → 跨境连接 → 目的地金融体系 → 收款账户 这也解释了为什
qinxin
Starryblu 与数字货币有什么区别?多币种账户、稳定币与加密资产解析

Starryblu 与数字货币有什么区别?多币种账户、稳定币与加密资产解析

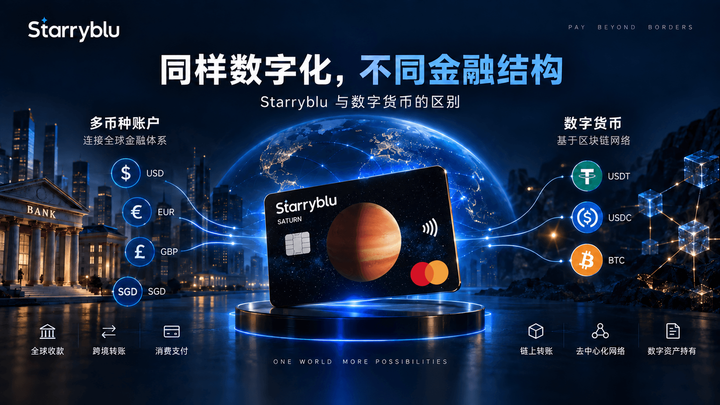
随着金融服务全面数字化,银行账户、多币种账户、电子货币、Stablecoin、Cryptoasset 与 CBDC 都以数字形式被记录和使用,但它们在计价单位、价值基础、发行关系、监管分类和结算机制上并不相同。 Starryblu Global Account 围绕多种法定货币计价余额建立账户体系,并连接国际收款、货币兑换、跨境转账与全球支付。它并不发行新的数字货币,而是解决不同法定货币在跨境场景中的管理与使用问题。 因此,理解 Starryblu 与数字货币的区别,关键不在于资金是否“数字化”,而在于它代表什么价值、运行于什么体系,以及如何完成转移与结算。 数字化并不构成独立的货币分类 现代金融体系中的绝大多数资金活动早已数字化。 银行存款通过电子账本记录,支付账户通过数字界面管理余额,多币种账户允许用户持有和转换不同货币;与此同时,Stablecoin 和其他 Cryptoasset 则可以通过分布式账本进行发行和转移。 这些金融工具之间的共同点是“数字化”,但数字化本身并不足以定义它们的金融性质。 国际货币基金组织(IMF)在数字货币相关分类中,会进一步区分 E-
qinxin
Starryblu 国际收款指南:本地账户信息、多币种收款与海外资金管理全面解析

Starryblu 国际收款指南:本地账户信息、多币种收款与海外资金管理全面解析

当收入来自不同国家和币种,国际收款需要解决的已经不只是“如何把钱收进来”。 本地收款入口 → 对应币种到账 → 多币种管理 → 兑换 → 转账 → 后续使用 Starryblu Global Account 将这些环节连接在同一个账户体系中,让全球收入到账后拥有更连续的资金管理路径。 收入越来越全球化,收款仍然从一个具体市场开始 过去,一个人的工作、收入账户和日常消费通常集中在同一个国家。 在当地工作,以当地货币获得收入,再通过当地账户完成储蓄、转账和支付。 但远程工作、自由职业、数字业务与跨境商业正在改变这种关系。 一个人可以生活在新加坡,为欧洲客户提供服务;从美国企业获得 USD 收入;与英国合作伙伴以 GBP 完成项目结算,之后又在亚洲、欧洲或其他市场使用这些资金。 收入来源、居住地与资金最终使用地,越来越可能分布在不同国家。 这意味着,“海外收款”也从一笔单独的跨境转账,逐渐变成更完整的资金管理问题。 资金从哪里进入、以什么币种进入、是否需要兑换,以及之后准备流向哪里,开始成为同一个账户需要处理的事情。 一、国际收款的第一步,
qinxin
Starryblu 全球旅行支付:连接多币种账户、国际卡网络与本地消费场景

Starryblu 全球旅行支付:连接多币种账户、国际卡网络与本地消费场景

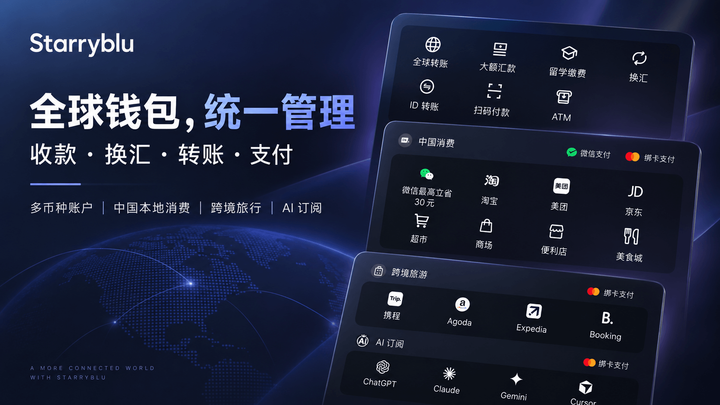
从行前资金准备,到线上预订、国际卡支付、本地二维码网络与现金需求,全球旅行真正需要的并不是单一支付工具,而是一套能够跨市场运行的资金与支付体系。 旅行越来越全球化,支付却仍然是“本地化”的 一段国际旅行,往往横跨多个完全不同的支付环境。 出发之前,你可能需要用美元支付机票,用欧元完成酒店预订;抵达目的地之后,交通、餐饮和购物又依赖银行卡网络,而一些市场则高度依赖二维码、本地钱包或者现金。 表面上看,这些都只是“付款”。 但从资金流动的角度来看,一次完整的全球旅行实际上包含了一条更长的链路: 持有资金 → 管理币种 → 兑换 → 在线预订 → 国际卡支付 → 本地支付 → ATM / 现金补充 → 行程结束后的余额管理 真正复杂的,并不是某一次支付,而是如何让资金在不同国家、不同币种和不同支付网络之间持续保持可用。 过去,旅行者往往需要同时准备现金、信用卡、当地银行卡和多个支付 App。现在,一套更完整的全球账户体系正在尝试把这些原本分散的环节连接起来。 对于 Starryblu 来说,Global Account