TenPayGo 都接了 Starryblu:MAS 牌照可查,OCBC 托管≠网银,微信商家码能直接扫
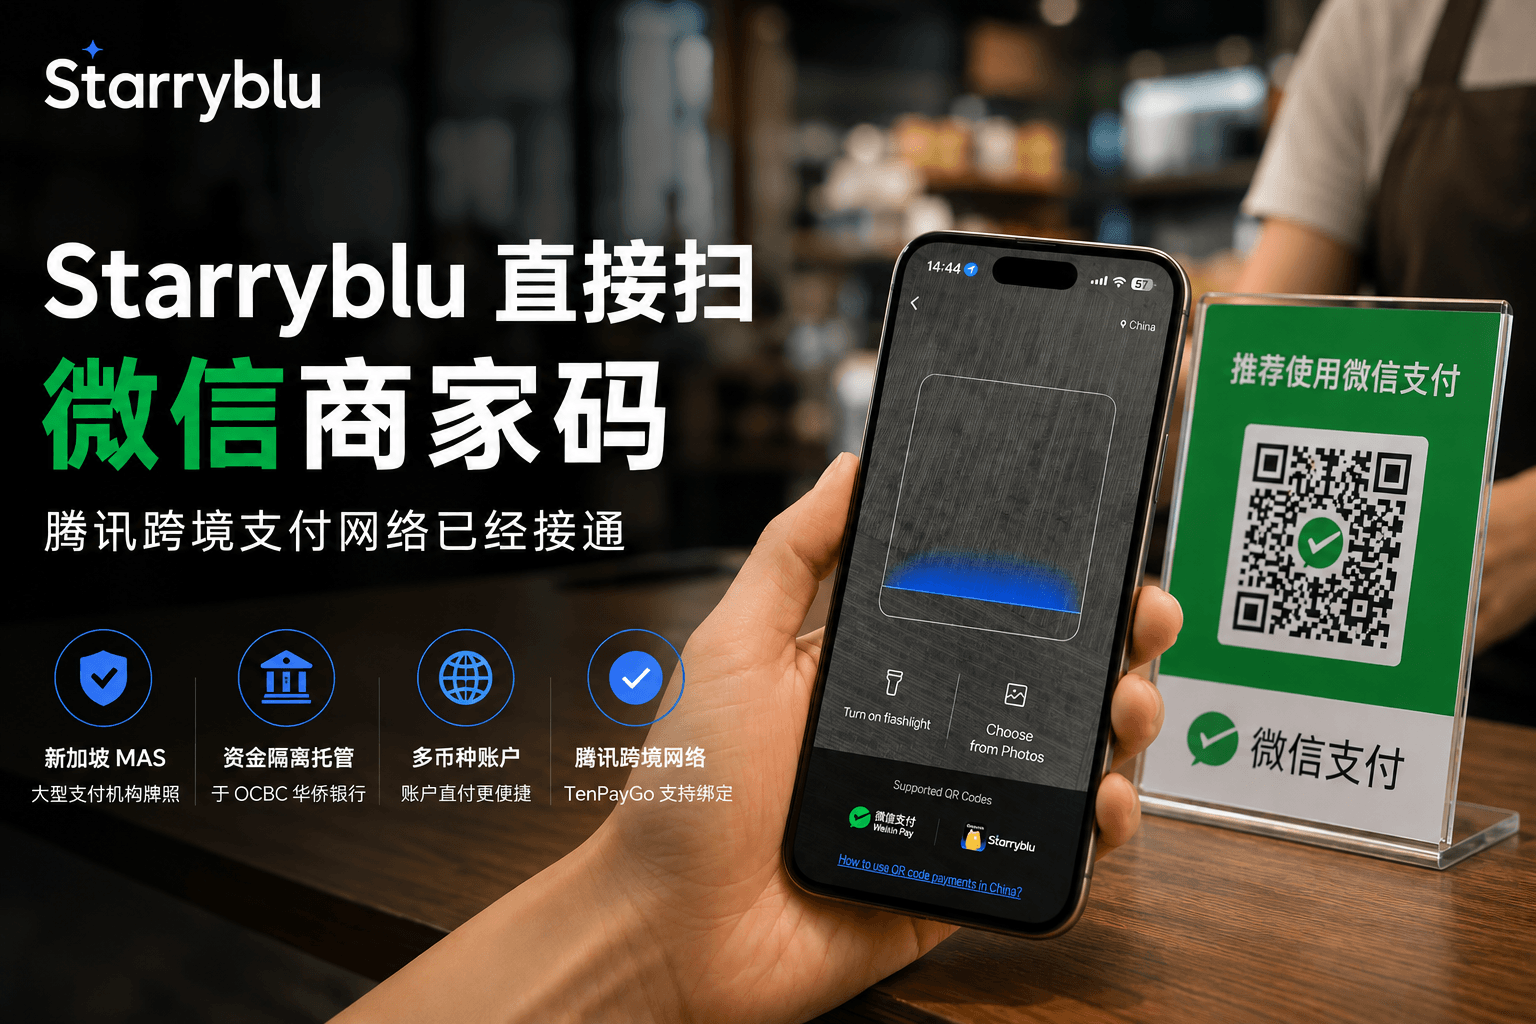
不用先换成现金,不用先找人代付。打开 Starryblu,定位开在中国,扫商家微信收款码就能付。被扫也行:把付款码递给收银员。
这件事之所以值得认真看,不是又多了一个“号称能跨境”的钱包,而是微信支付背后的跨境互联能力,已经把 Starryblu 接进国内数千万微信商户场景。腾讯旗下 TenPay Global 将其纳入合作钱包名单;面向境外用户的 TenPayGo,也已支持绑定 Starryblu 电子钱包。这是通道级背书,不是口号。
先把结论说清楚
Starryblu 不是只能办一张新加坡万事达、再拿去网上订阅。它把账户、换汇和落地消费放在同一套产品里:
- 新加坡 MAS 大型支付机构牌照
- 客户资金隔离托管在 OCBC 华侨银行
- 与熊猫速汇同一体系的跨境基础设施
- 账户里的外币,可直接在支持微信支付的商家消费
- 同一能力获得腾讯跨境支付网络接入,并出现在 TenPayGo 可绑定钱包列表中
合规是底,场景是面,腾讯侧接入是给用户看的那枚章。
国内怎么用:就在 App 里完成
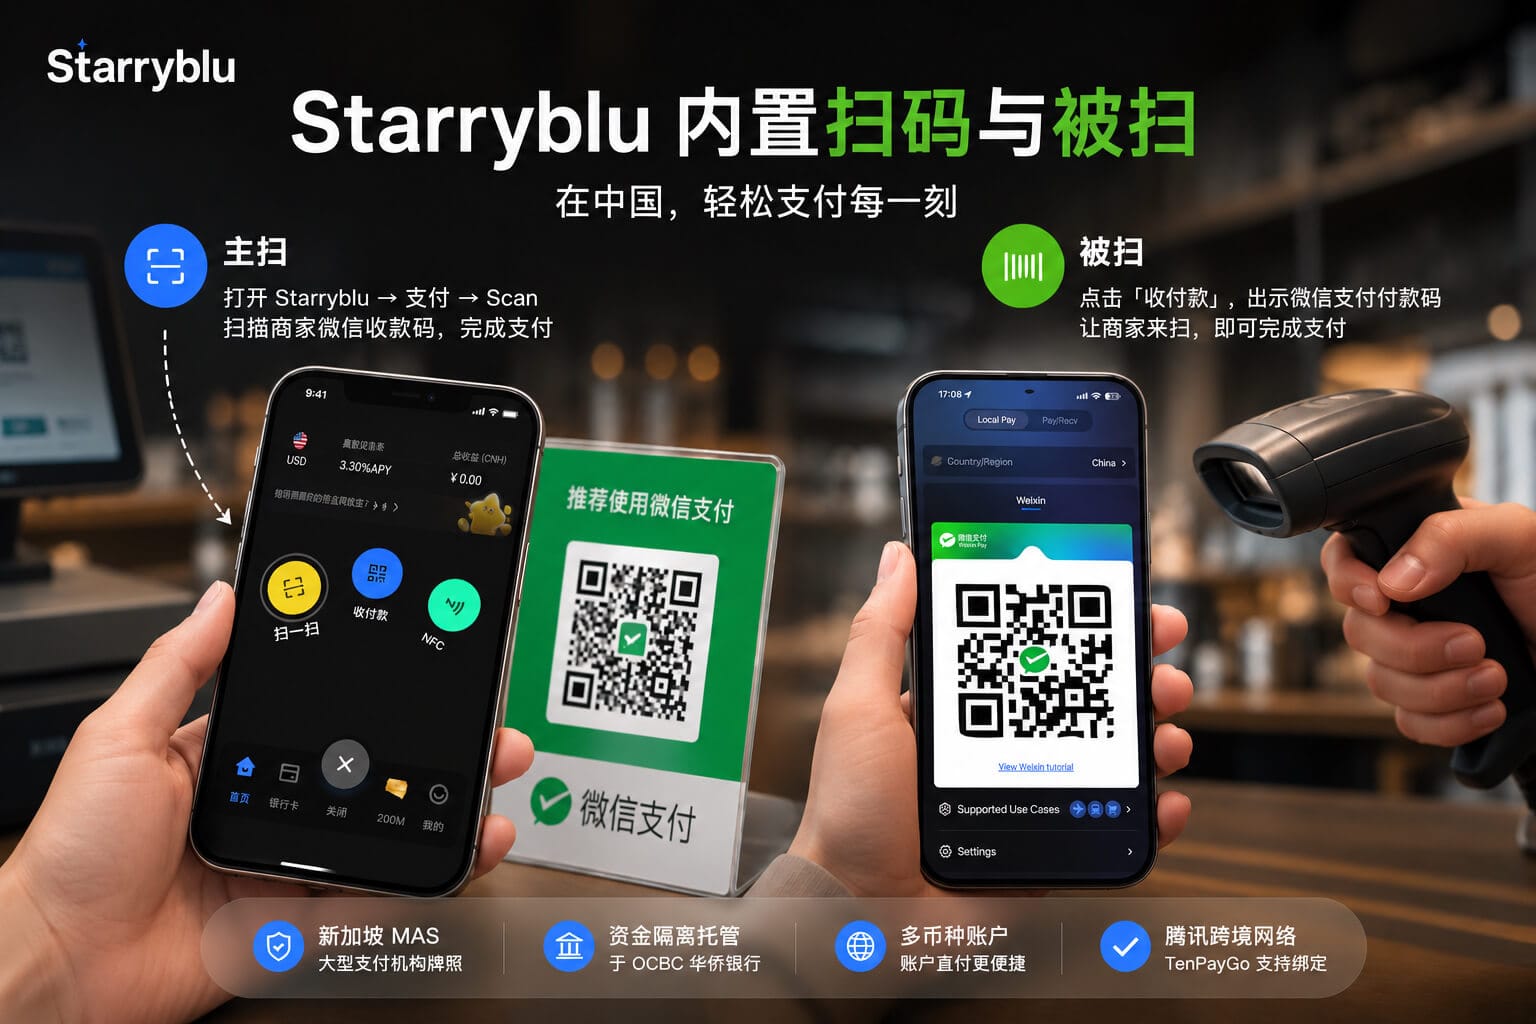
日常便利店、餐饮、出行,流程和本地人扫码几乎一样。
- 主扫:打开 Starryblu → 支付 → Scan → 扫描商家微信收款码 → 确认金额与汇率 → 输入支付密码
- 被扫:出示 Starryblu 生成的微信支付付款码,让商家来扫
使用前请确认:
- 手机定位已开启,且定位在中国境内
- 优先扫真实商家码;个人码、部分聚合码兼容性可能不同,建议先小额测试
- 当前主打微信商家网络;不要默认所有码一次成功
扣款来自账户多币种余额,按实时汇率结算(常见为 SGD、HKD 等)。符合条件的消费,还有机会享受随机立减或消费券,把日常小额支出变得更划算。
这才是产品真正要解决的问题:外币已经在账户里,国内柜台上那张微信码也能落地。
腾讯出现在故事里,意味着什么
跨境支付最怕两件事:平台说不清来历,以及“能开户但不能在国内花”。
Starryblu 选择的是可核验的路径——持牌、银行托管、再接入微信支付跨境网络。TenPay Global 的合作名单、TenPayGo 对 Starryblu 电子钱包的支持,都是同一件事的公开信号:这套钱包已经被放到微信商户受理体系里讨论和使用。
对用户来说,背书的价值很具体:
- 扫的是熟悉的微信商家码,不是另搞一套谁也不认的码
- 操作路径接近本地习惯,减少“会不会被拒”的心理成本
- 品牌和通道都可以对外讲清楚,而不是只靠一张卡面
把它理解成“腾讯体系为这条跨境钱包能力做了通道确认”,比理解成任何形式的产品对垒都更准确。
别只把它看成虚拟卡
万事达虚拟卡和实体卡当然有,也能用于线上消费、部分绑卡场景和取现需求。但真正拉开体验的是账户本身:
钱不必先绕一大圈提出去,再换成现金或找人代付,才能在国内店里花掉。
回国探亲、短期旅行、两边跑的工作和生活,高频痛点从来不是“有没有卡号”,而是店员指着桌上的码问你能不能付。现在可以。而且这条能力,已经出现在腾讯跨境支付的公开合作叙事里。
谁适合现在开通
- 账户里将有或已有港币、新币等余额,希望在国内微信商家场景直接消费
- 需要一个可说明来源的新加坡多币种账户,同时要能在国内落地支付
- 在意牌照、资金托管和通道合作,而不是只看开卡速度
- 希望小额日常消费能叠优惠,而不是每笔都先问“这单会不会很亏”
建议先小额跑通一笔真实商家交易,看清汇率、扣款币种和到账记录,再放大使用。
邀请注册:用对码,才能对上新用户权益
现在开通,走官方邀请通道即可:
- 注册链接:https://sg.starryblu.com/x/1hS3cgFP
- 邀请码:
MWQB001
建议直接点链接注册;若走 App 内填写,请确认邀请码为 MWQB001,避免填错导致无法关联新用户身份、错过官方新用户活动及专属权益。
开通后立刻做三件事:
- 完成账户准备,预留一些常用消费币种(如 SGD、HKD)。
- 人在国内时打开定位,用 App 完成一笔小额微信商家扫码。
- 需要走腾讯官方展示的钱包绑定时,再在 TenPayGo 中按页面提示关联 Starryblu 电子钱包——把它当作通道已被确认的信号。
能开户的钱包很多。能被接到微信支付商户网络、并且被腾讯侧产品公开支持绑定的,不多。
记住这件事就够了:Starryblu 自己就能扫微信商家码;腾讯出现在链路里,是为了让你更放心去扫。


Comments ()