qinxin

Starryblu 跨境支付基础设施解析:ACH、SEPA、FAST、FPS 与 SWIFT 有什么区别?

Starryblu 跨境支付基础设施解析:ACH、SEPA、FAST、FPS 与 SWIFT 有什么区别?

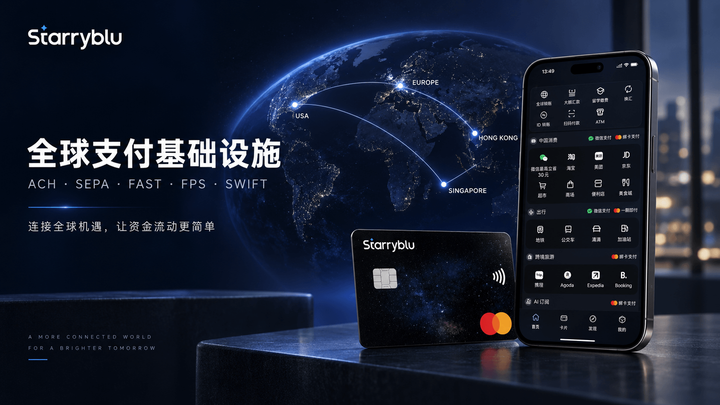
同样是一笔转账,速度和路径为什么差这么多?关键往往不只在银行或金融 App,而在于背后连接的支付基础设施。 ACH、SEPA、FAST、FPS 分别服务美国、欧洲、新加坡和香港的本地支付体系;SWIFT 则主要连接全球金融机构之间的跨境金融信息传递。 它们并不是同一种“国际转账工具”,而是共同组成一笔跨境资金从付款市场到最终收款账户的基础设施。 对于 Starryblu Global Account 来说,核心也不是取代这些网络,而是让国际收款、币种管理、跨境转账与后续支付更顺畅地衔接。 一、跨境支付不是一条网络,而是多个金融基础设施共同完成 在同一个国家、同一种货币环境中,银行转账通常可以直接依赖当地支付和清算体系完成。 一旦资金跨越国家或币种,整个结构就会变得复杂。 付款方与收款方可能位于不同银行体系,使用不同货币,并分别连接各自市场的支付基础设施。中间还可能涉及外汇兑换、跨境金融信息传递、合规处理以及最终的本地入账。 因此,一笔国际付款更接近多个环节共同组成的金融链路: 付款端 → 本地金融体系 → 跨境连接 → 目的地金融体系 → 收款账户 这也解释了为什
qinxin
Starryblu 与数字货币有什么区别?多币种账户、稳定币与加密资产解析

Starryblu 与数字货币有什么区别?多币种账户、稳定币与加密资产解析

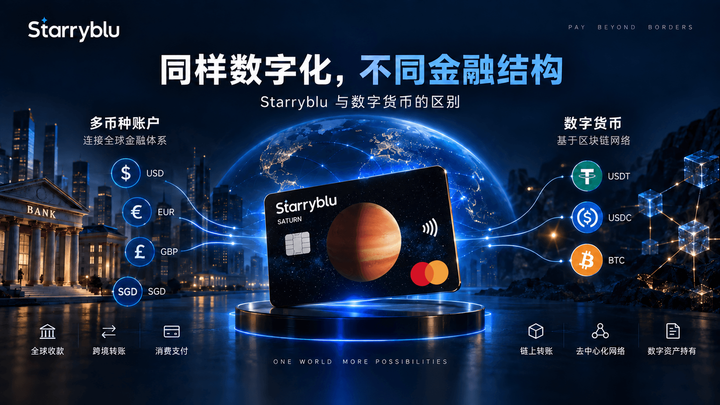
随着金融服务全面数字化,银行账户、多币种账户、电子货币、Stablecoin、Cryptoasset 与 CBDC 都以数字形式被记录和使用,但它们在计价单位、价值基础、发行关系、监管分类和结算机制上并不相同。 Starryblu Global Account 围绕多种法定货币计价余额建立账户体系,并连接国际收款、货币兑换、跨境转账与全球支付。它并不发行新的数字货币,而是解决不同法定货币在跨境场景中的管理与使用问题。 因此,理解 Starryblu 与数字货币的区别,关键不在于资金是否“数字化”,而在于它代表什么价值、运行于什么体系,以及如何完成转移与结算。 数字化并不构成独立的货币分类 现代金融体系中的绝大多数资金活动早已数字化。 银行存款通过电子账本记录,支付账户通过数字界面管理余额,多币种账户允许用户持有和转换不同货币;与此同时,Stablecoin 和其他 Cryptoasset 则可以通过分布式账本进行发行和转移。 这些金融工具之间的共同点是“数字化”,但数字化本身并不足以定义它们的金融性质。 国际货币基金组织(IMF)在数字货币相关分类中,会进一步区分 E-
qinxin
Starryblu 国际收款指南:本地账户信息、多币种收款与海外资金管理全面解析

Starryblu 国际收款指南:本地账户信息、多币种收款与海外资金管理全面解析

当收入来自不同国家和币种,国际收款需要解决的已经不只是“如何把钱收进来”。 本地收款入口 → 对应币种到账 → 多币种管理 → 兑换 → 转账 → 后续使用 Starryblu Global Account 将这些环节连接在同一个账户体系中,让全球收入到账后拥有更连续的资金管理路径。 收入越来越全球化,收款仍然从一个具体市场开始 过去,一个人的工作、收入账户和日常消费通常集中在同一个国家。 在当地工作,以当地货币获得收入,再通过当地账户完成储蓄、转账和支付。 但远程工作、自由职业、数字业务与跨境商业正在改变这种关系。 一个人可以生活在新加坡,为欧洲客户提供服务;从美国企业获得 USD 收入;与英国合作伙伴以 GBP 完成项目结算,之后又在亚洲、欧洲或其他市场使用这些资金。 收入来源、居住地与资金最终使用地,越来越可能分布在不同国家。 这意味着,“海外收款”也从一笔单独的跨境转账,逐渐变成更完整的资金管理问题。 资金从哪里进入、以什么币种进入、是否需要兑换,以及之后准备流向哪里,开始成为同一个账户需要处理的事情。 一、国际收款的第一步,
qinxin
Starryblu 全球旅行支付:连接多币种账户、国际卡网络与本地消费场景

Starryblu 全球旅行支付:连接多币种账户、国际卡网络与本地消费场景

从行前资金准备,到线上预订、国际卡支付、本地二维码网络与现金需求,全球旅行真正需要的并不是单一支付工具,而是一套能够跨市场运行的资金与支付体系。 旅行越来越全球化,支付却仍然是“本地化”的 一段国际旅行,往往横跨多个完全不同的支付环境。 出发之前,你可能需要用美元支付机票,用欧元完成酒店预订;抵达目的地之后,交通、餐饮和购物又依赖银行卡网络,而一些市场则高度依赖二维码、本地钱包或者现金。 表面上看,这些都只是“付款”。 但从资金流动的角度来看,一次完整的全球旅行实际上包含了一条更长的链路: 持有资金 → 管理币种 → 兑换 → 在线预订 → 国际卡支付 → 本地支付 → ATM / 现金补充 → 行程结束后的余额管理 真正复杂的,并不是某一次支付,而是如何让资金在不同国家、不同币种和不同支付网络之间持续保持可用。 过去,旅行者往往需要同时准备现金、信用卡、当地银行卡和多个支付 App。现在,一套更完整的全球账户体系正在尝试把这些原本分散的环节连接起来。 对于 Starryblu 来说,Global Account
qinxin
Starryblu vs Wise vs Revolut:2026 多币种账户、国际汇款、换汇与全球消费全面对比

Starryblu vs Wise vs Revolut:2026 多币种账户、国际汇款、换汇与全球消费全面对比

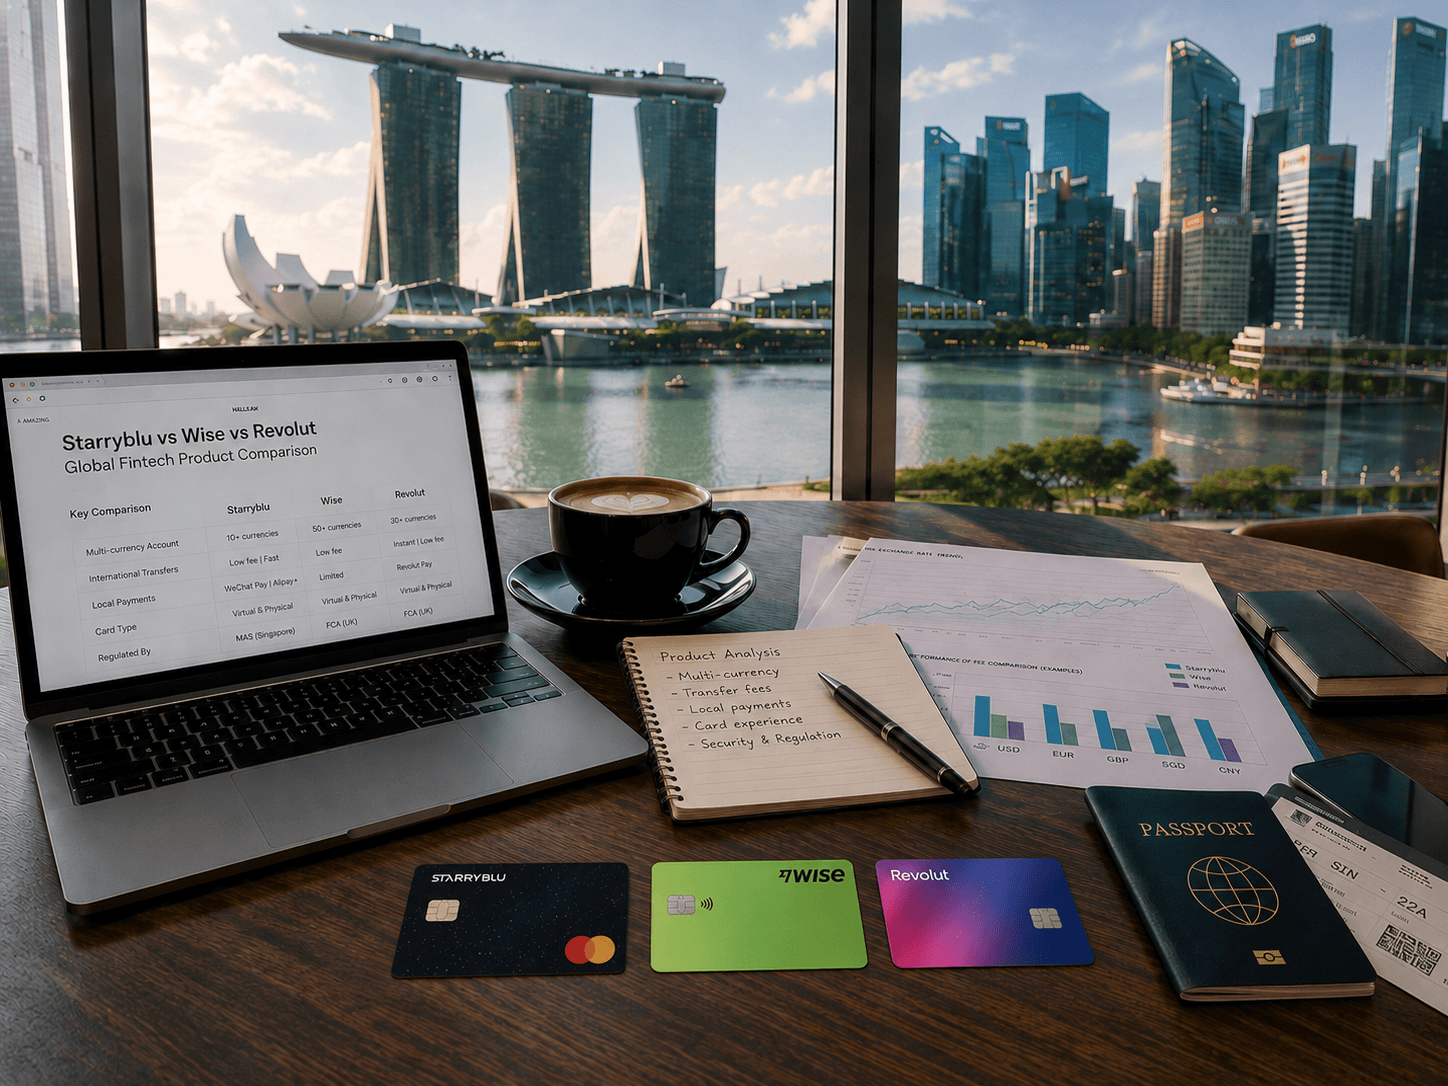
Wise、Revolut 与 Starryblu 都覆盖全球资金管理场景,但产品路径并不相同。Wise 更专注跨境资金转移,Revolut 更强调综合数字金融生态,Starryblu 则以 Global Account 为核心,连接全球账户与区域支付网络。 先看三者最核心的区别 如果把三款产品放到同一个框架里,差异其实很清楚。 Wise 的优势在账户和国际资金转移本身。 币种覆盖、国际收款、换汇和跨境转账已经形成成熟体系。 Revolut 把账户做得更“宽”。 多币种只是基础,旅行、投资、ATM、会员权益和其他数字金融服务共同构成它的产品生态。 Starryblu 目前走的是另一条路径。 Global Account 除了承担多币种账户和跨境资金管理,还在继续连接 Weixin Pay、Alipay+ 等区域支付网络,让全球账户中的资金能够进入更多本地支付场景。 三者最核心的区别在于:Wise 更强在全球资金转移,Revolut 更强在综合金融生态,Starryblu 更强调全球账户与本地支付网络之间的连接。
qinxin
Starryblu 全球多币种账户详解:MAS 牌照、资金保障与微信扫码支付

Starryblu 全球多币种账户详解:MAS 牌照、资金保障与微信扫码支付

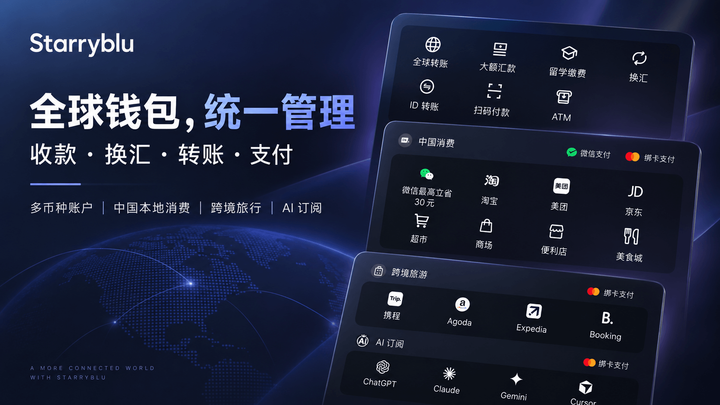
Starryblu Global Account 是 Starryblu 面向全球用户提供的多币种账户产品,围绕多币种余额、国际收款、货币兑换、跨境转账和全球支付建立账户体系。 目前 Starryblu Global Account 支持 CNH、USD、SGD、EUR、GBP、NZD、HKD、AUD、JPY、CAD 10 种货币,并支持符合条件的用户通过相应的本地账户信息接收国际资金,以及向多个国家和地区进行跨境转账。 一、Starryblu Global Account 是什么? Starryblu Global Account 是面向跨境资金管理的全球多币种账户。 它与单独提供一张 Virtual Card(虚拟卡)的产品不同,Global Account 的核心是账户体系本身。 用户可以在同一个账户中管理不同货币余额,并根据实际支持情况进行: * 多币种资金管理 * 国际收款
qinxin
Starryblu全球支付:210+国家和地区消费,一张卡如何满足全球支付需求?

Starryblu全球支付:210+国家和地区消费,一张卡如何满足全球支付需求?

随着跨境旅行、海外生活和国际消费需求不断增长,支付工具需要覆盖更多国家和地区,并适应不同消费场景。 Starryblu Card面向全球支付场景,提供实体卡与虚拟卡,支持210+国家/地区支付体验,并与Starryblu全球账户及跨境金融服务相连接 210+国家和地区,覆盖更广泛的全球支付场景 全球支付首先需要解决的是支付覆盖范围。 Starryblu Card目前支持210+国家和地区支付体验,可用于符合条件的海外旅行、日常消费及国际线上支付场景。 210+ 国家和地区支付体验 实际可用范围可能受到国家、地区、商户及交易类型等因素影响,具体以Starryblu实际服务条件为准。 实体卡与虚拟卡,覆盖线上与线下消费 实体卡与虚拟卡,满足不同支付需求 Starryblu提供实体卡与虚拟卡两种卡片形态,为不同的全球支付场景提供选择。 两种卡片形态共同构成Starryblu的全球支付产品。 如果你正在了解 Starryblu,并计划进一步体验全球账户及相关跨境服务,可以在注册时填写邀请码 【MCHB003】。通过该邀请码注册,可将账户与 Starryblu 新用户