Starryblu 跨境支付基础设施解析:ACH、SEPA、FAST、FPS 与 SWIFT 有什么区别?
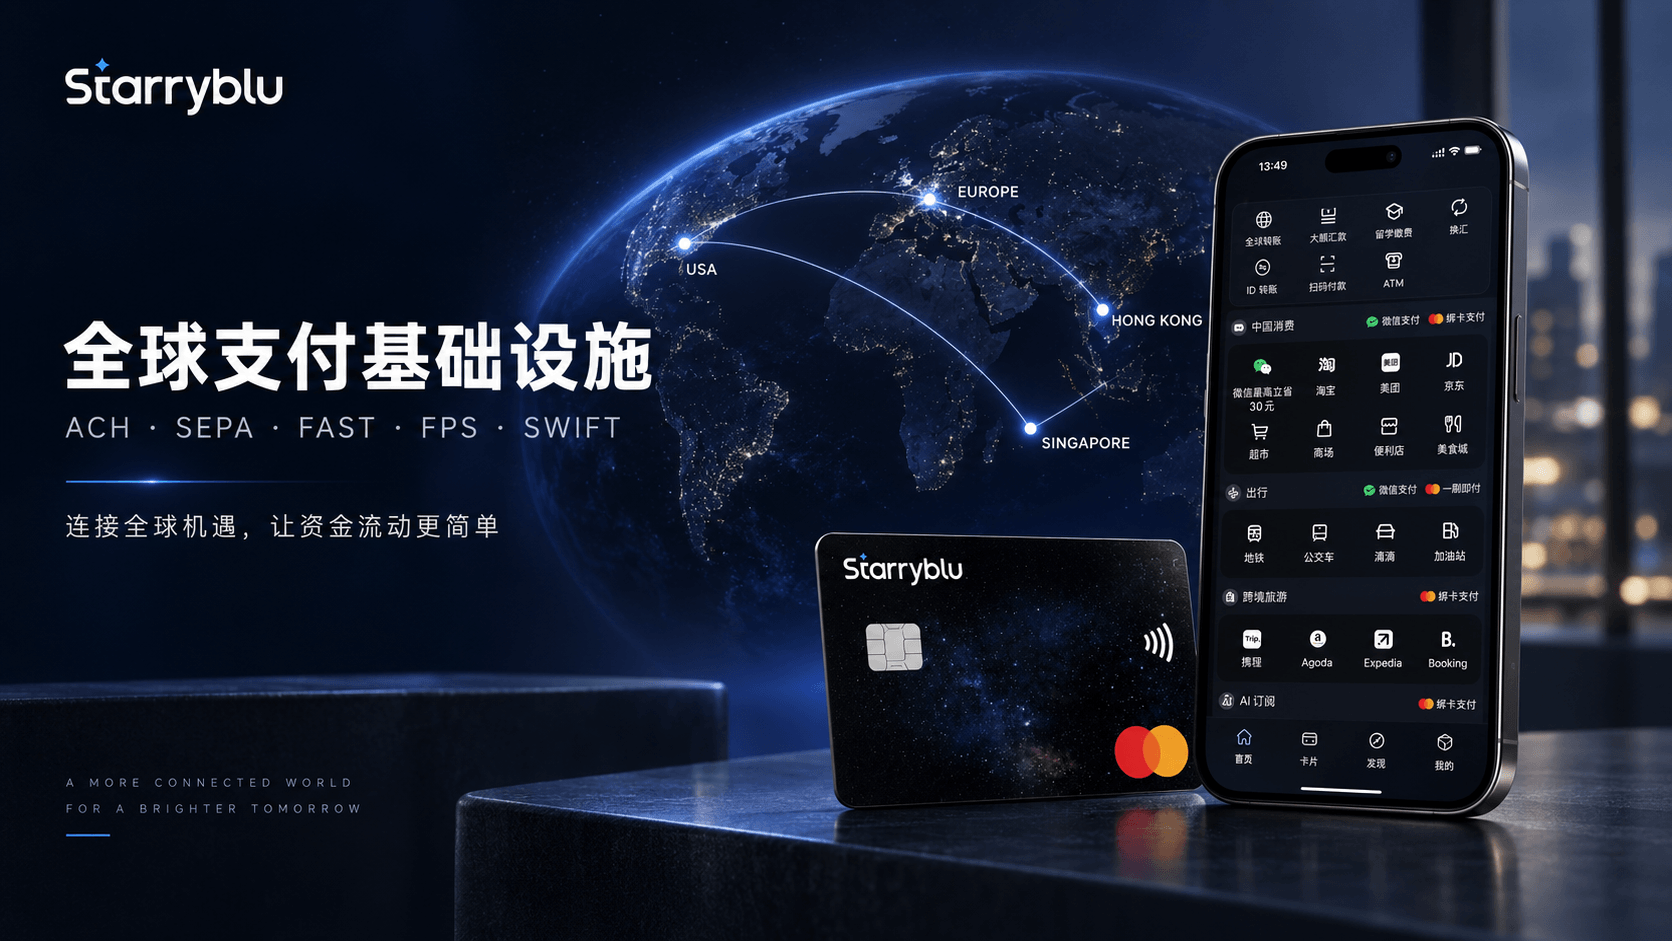
同样是一笔转账,速度和路径为什么差这么多?关键往往不只在银行或金融 App,而在于背后连接的支付基础设施。
ACH、SEPA、FAST、FPS 分别服务美国、欧洲、新加坡和香港的本地支付体系;SWIFT 则主要连接全球金融机构之间的跨境金融信息传递。
它们并不是同一种“国际转账工具”,而是共同组成一笔跨境资金从付款市场到最终收款账户的基础设施。
对于 Starryblu Global Account 来说,核心也不是取代这些网络,而是让国际收款、币种管理、跨境转账与后续支付更顺畅地衔接。
一、跨境支付不是一条网络,而是多个金融基础设施共同完成
在同一个国家、同一种货币环境中,银行转账通常可以直接依赖当地支付和清算体系完成。
一旦资金跨越国家或币种,整个结构就会变得复杂。
付款方与收款方可能位于不同银行体系,使用不同货币,并分别连接各自市场的支付基础设施。中间还可能涉及外汇兑换、跨境金融信息传递、合规处理以及最终的本地入账。
因此,一笔国际付款更接近多个环节共同组成的金融链路:
付款端 → 本地金融体系 → 跨境连接 → 目的地金融体系 → 收款账户
这也解释了为什么现代跨境支付真正需要解决的,并不只是“如何把钱汇出去”。
更重要的问题是:
如何让不同国家、不同货币和不同金融网络之间形成更连续的连接。
二、ACH:美国银行账户电子支付的重要基础设施
ACH,全称 Automated Clearing House,是美国银行账户电子支付体系的重要组成部分。
工资直接存款、账单付款、企业付款以及大量银行账户之间的电子资金转移,都可以通过 ACH 体系完成。
ACH 的核心场景主要位于美国本地银行体系内部。
因此,从跨境收款角度来看,ACH 最值得理解的并不是“它是不是国际汇款网络”,而是:
如果收款体系能够连接美国本地银行支付基础设施,付款方就有机会通过更接近本地银行转账的方式发送 USD。
这也是现代跨境金融产品的重要设计思路之一。
国际收款并不一定意味着,每一位付款人都必须主动发起一笔传统意义上的复杂国际汇款。
在条件允许的市场中,让资金通过当地成熟的银行和支付基础设施进入全球账户体系,可以使国际收款更加接近本地付款体验。
了解 Starryblu Global Account
当跨境资金需要进入不同市场时,多币种账户不仅承担资金接收入口,也关系到账后的币种管理、转账和后续使用。
如果你希望进一步了解 Starryblu Global Account 的多币种资金管理方式,可以通过官方入口了解并注册。
了解并注册 Starryblu Global Account →
https://www.starryblu.com/launchIndex?inviteCode=MCHB003
注册邀请码:MCHB003
三、SEPA:建立统一的欧元支付环境
SEPA,全称 Single Euro Payments Area,即单一欧元支付区。
它的核心目标,是统一相关欧洲市场中的欧元支付规则,使不同参与市场之间的 EUR 付款能够按照更加标准化的方式处理。
SEPA 包括 Credit Transfer、Instant Credit Transfer 和 Direct Debit 等不同支付机制。
这里有一个重要区别:
SEPA 的核心是 EUR,而不是“欧洲所有货币”。
因此,SEPA 不能简单理解成一个覆盖所有欧洲币种的统一国际支付网络。
对于需要长期接收或支付 EUR 的企业、自由职业者和跨境工作者而言,更有实际意义的问题是:
资金能否进入一个标准化的欧元支付环境。
这也是区域支付基础设施与传统全球跨境银行体系之间的重要区别。
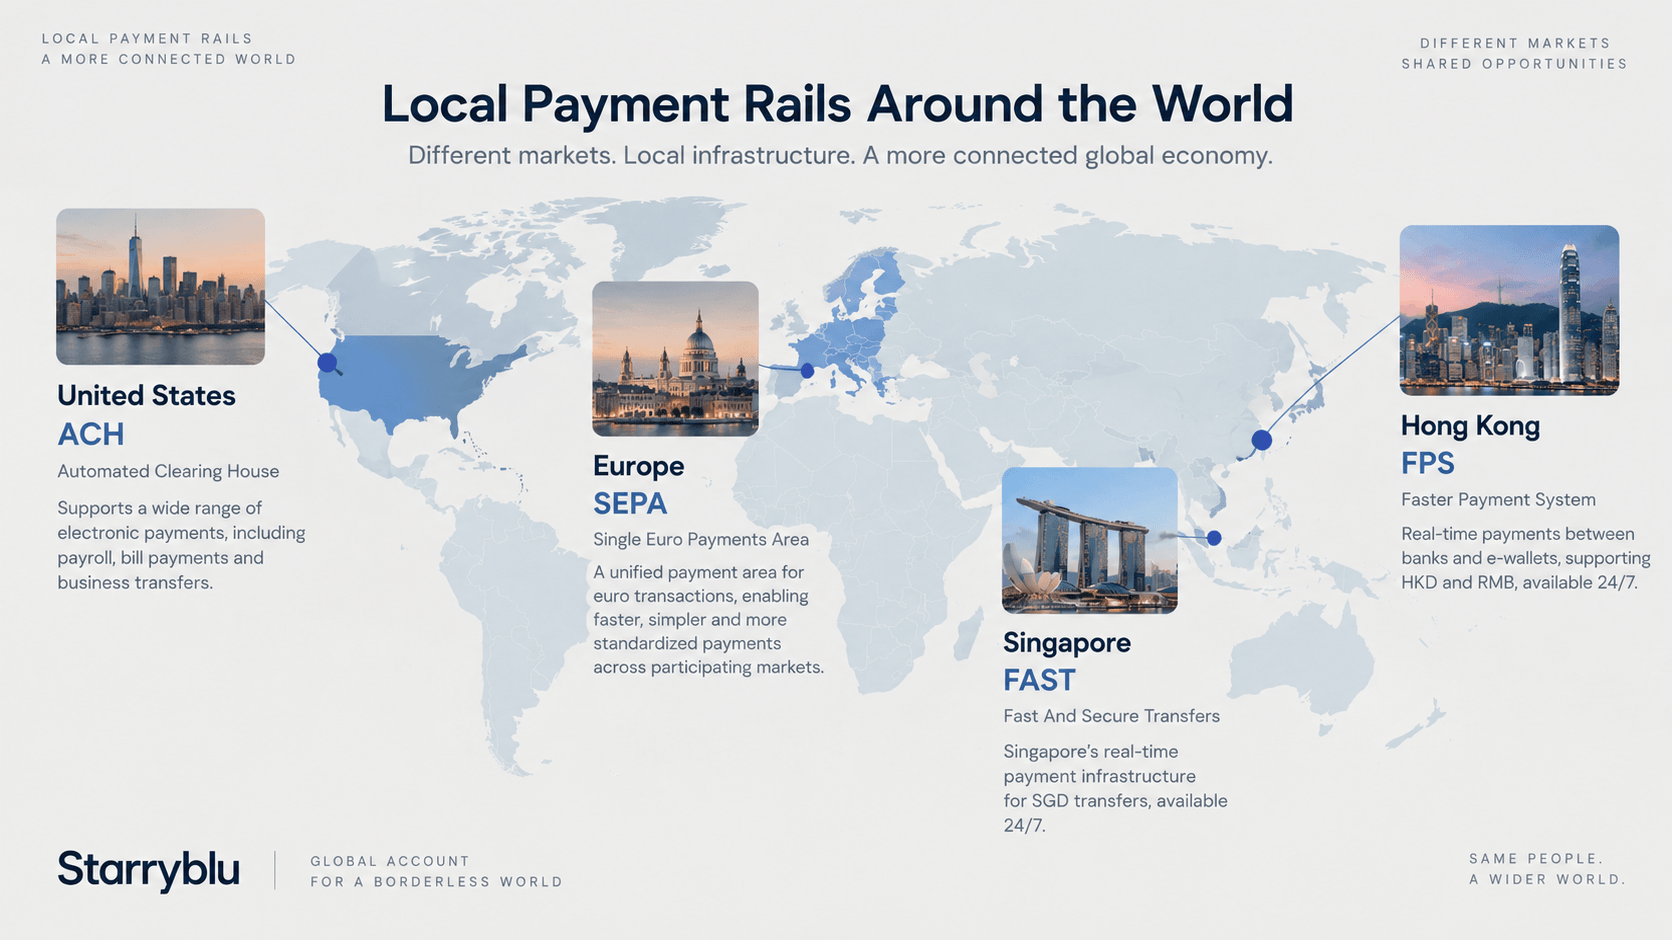
四、FAST:新加坡 SGD 快速转账基础设施
FAST,全称 Fast And Secure Transfers,是新加坡重要的电子资金转移基础设施。
它主要服务参与金融机构之间的 SGD 转账,并支持全天候的数字化资金转移。
FAST 所解决的问题非常明确:
让 SGD 能够在新加坡参与金融机构之间高效移动。
它并不是一个覆盖所有国家和币种的全球汇款系统。
但这并不意味着 FAST 与跨境金融没有关系。
恰恰相反,当全球金融服务进入新加坡市场时,能否合理连接当地成熟的 SGD 支付基础设施,会直接影响资金进入和离开这一市场时的使用体验。
这体现了现代全球支付一个非常重要的特点:
金融服务可以是全球化的,但资金真正进入具体市场时,支付基础设施依然具有明显的本地属性。
五、FPS:香港银行与电子钱包之间的实时支付体系
香港 Faster Payment System(FPS) 是另一套具有代表性的本地实时支付基础设施。
FPS 可以连接银行与储值支付工具,并支持全天候支付。用户还可以通过手机号码、邮箱等代理信息完成部分转账,而不必每次都输入完整的传统银行账户资料。
FPS 的意义不仅在于资金处理速度。
它还体现了现代支付基础设施正在发生的另一种变化:
银行账户、电子钱包和数字支付工具之间正在形成更加互联的金融环境。
对于跨境资金来说,这一点尤其重要。
一笔资金完成跨境移动以后,并不会停留在“国际汇款已经完成”这一状态。
它最终仍然需要进入当地银行账户、支付账户、电子钱包或者现实消费场景。
因此,本地支付基础设施实际上承担着全球资金进入具体市场后的重要连接作用。
六、SWIFT 与 ACH、FAST 的核心作用并不相同
SWIFT 经常被直接理解成“国际汇款系统”。
这种理解并不完整。
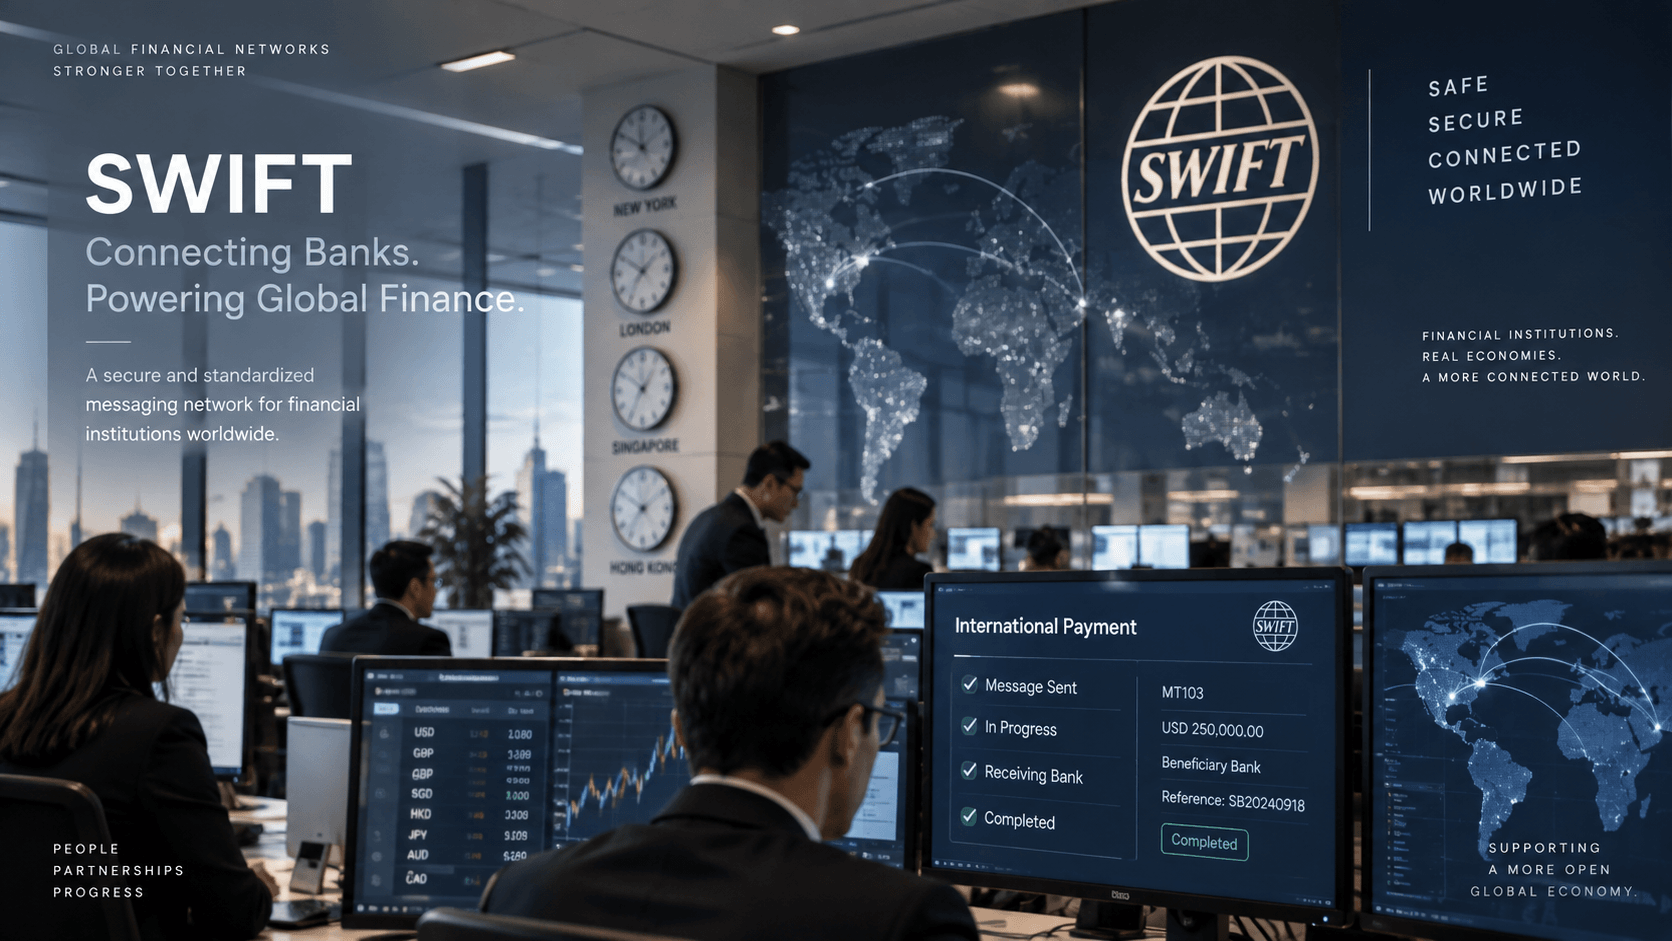
SWIFT 更核心的作用,是为全球银行和金融机构提供一套安全、标准化的金融信息通信体系。
当一家银行需要向另一家海外金融机构发送付款指令时,可以通过标准化金融信息完成跨境沟通;随后,实际资金仍然需要根据银行账户关系、内部处理、合规要求以及目的地市场的金融基础设施完成后续步骤。
因此,可以用一个相对简单的方式理解:
ACH、FAST、FPS 等基础设施,更偏向解决特定市场内部的资金移动。
SWIFT 更偏向解决全球金融机构之间如何安全、标准化地交换跨境金融交易信息。
所以,“FAST 和 SWIFT 哪个更快”本身并不是一个完全对等的问题。
因为它们处于全球支付体系的不同层级,也承担不同功能。
七、为什么支付网络很快,用户仍然可能没有立即到账?
跨境支付中,一个经常被忽略的区别是:
网络处理速度,不等于最终用户到账速度。
某一段支付基础设施可以非常快速地完成处理,但一笔完整的国际付款还可能涉及多个后续环节,例如合规检查、付款信息核验、外汇兑换、银行内部处理、中间金融机构以及目的地市场的最终入账。
因此,跨境支付需要区分两个概念:
Network / Interbank Speed
与
End-user Availability
真正决定用户最终体验的,是从付款发起到资金可以实际使用的完整端到端链路。
这也是为什么,仅仅比较某一个支付网络标称的处理速度,并不能完全解释一笔国际付款最终需要多久。
进一步了解 Starryblu 的全球资金管理体系
支付基础设施解决的是资金如何在不同市场之间移动,而 Global Account 进一步需要解决的是:资金进入账户以后,如何继续完成多币种管理、货币兑换、跨境转账与支付。
如果你希望进一步了解 Starryblu Global Account 的账户结构与多币种资金管理逻辑,可以继续阅读:
Starryblu 全球多币种账户详解 →
八、为什么现代跨境支付越来越重视 Local Payment Rails?
传统国际汇款很容易被理解成:
付款银行 → 国际银行网络 → 海外收款银行
但现代跨境支付越来越重视 Local Payment Rails,也就是不同市场已经存在的本地支付基础设施。
美国有 ACH。
欧洲有 SEPA。
新加坡有 FAST。
香港有 FPS。
这些基础设施本来主要服务于各自市场,但当全球金融服务能够根据不同国家、币种和付款场景连接这些本地网络时,部分跨境收款和付款体验就可以更加接近本地银行转账。
这里真正发生的变化不是:
“跨境支付已经不需要全球金融网络。”
而是:
全球支付越来越依赖全球连接能力与本地支付基础设施之间的协作。
跨境金融服务越全球化,越需要理解不同市场本身是如何完成支付、清算和最终资金分发的。
对最终用户而言,真正重要的并不是记住 ACH、SEPA、FAST 或 FPS 的每一个技术细节。
重要的是资金能否通过适合当前市场的金融基础设施进入账户,并继续完成后续的币种管理和使用。
九、Local Rails 与 SWIFT 并不是简单的替代关系
本地支付基础设施和 SWIFT 经常被放在一起讨论,但两者并不是非此即彼。
真实的跨境支付路径可能存在多种结构。
某些付款需要不同国家的金融机构之间交换跨境付款信息,资金进入目的地市场以后,再通过当地银行和支付基础设施完成最终处理。
在另一些场景中,如果支付机构已经建立本地账户或合作体系,资金则可以更多利用当地支付网络完成收款或付款。
因此,现代跨境支付真正需要解决的并不是:
“哪一个网络最好?”
而是:
在当前国家、币种和付款场景下,应该如何连接适合的金融基础设施。
从最终用户角度来看,这些底层复杂性最好越来越少地暴露在实际使用过程中。
用户真正关注的是:
资金能不能进入;
什么时候到账;
以什么币种存在;
接下来还能不能继续转账和使用。
而支付网络之间如何进行连接,则更多应该由金融产品和底层基础设施完成。
十、Starryblu Global Account 在全球支付体系中承担什么角色?
理解 ACH、SEPA、FAST、FPS 与 SWIFT 以后,Starryblu Global Account 的产品位置也会更加清楚。
Starryblu 并不是要建立一个取代全球银行、本地支付系统或国际金融通信网络的新体系。
Global Account 的核心,是围绕不同法定货币建立账户和资金管理能力,并进一步连接:
国际收款
多币种余额
货币兑换
跨境转账
全球支付
Starryblu Global Account 支持 CNH、USD、SGD、EUR、GBP、NZD、HKD、AUD、JPY 和 CAD 共 10 种货币。
从资金管理角度,可以将 Global Account 的核心能力概括为:
Receive → Hold → Exchange → Transfer → Spend
这并不是每一笔资金都必须严格按照这一顺序处理的固定流程。
它表达的是资金进入账户以后,可以继续根据实际需求被管理和使用。
有些资金可以继续持有原有币种;
有些需要完成货币兑换;
有些需要转向其他账户或市场;
还有一些则直接进入后续支付场景。
因此,Global Account 的价值并不只是“账户里可以显示多个币种”。
更重要的是:
不同市场产生的资金在进入账户以后,仍然能够继续被管理、转换、转移和使用。
十一、真正全球化的支付体系,不是让所有国家使用同一个网络
全球金融体系并没有因为跨境支付的发展而变成一张完全统一的支付网络。
美国仍然拥有自己的支付基础设施。
欧洲继续通过 SEPA 建立欧元支付环境。
新加坡拥有 FAST。
香港拥有 FPS。
全球金融机构则通过 SWIFT 等基础设施完成跨境金融信息交换。
这些金融网络并不需要被一种新的基础设施全部替代。
真正重要的,是它们之间的连接效率。
对于最终用户来说,一个更加成熟的全球资金体系,应该让用户不必理解每一种底层支付网络,也能够顺畅地完成不同国家和不同币种之间的资金管理。
因此,跨境金融真正的发展方向,并不是:
建立唯一的全球支付网络。
而是:
让不同国家、不同币种和不同金融基础设施之间的连接变得更加连续。
对于 Starryblu Global Account 来说,这也正是全球账户需要解决的问题。
不是让所有市场变得相同,而是让用户面对不同市场时,仍然能够在一个更连续的资金体系中完成收款、持有、兑换、转账与支付。
FAQ
ACH 和 SWIFT 有什么区别?
ACH 主要用于美国银行账户之间的电子资金转移,包括工资直接存款、账单和企业付款等场景。
SWIFT 则主要为全球金融机构提供安全、标准化的跨境金融信息通信能力。
两者服务的市场范围和基础设施层级不同。
SEPA 和 SWIFT 有什么区别?
SEPA 主要建立统一的欧元支付环境,使相关市场中的 EUR 转账按照更加统一的规则运行。
SWIFT 则连接全球不同国家和地区的金融机构,用于跨境金融交易信息的标准化传递。
FAST 是什么?
FAST(Fast And Secure Transfers)是新加坡的重要电子资金转移基础设施,主要支持参与金融机构之间快速转移 SGD。
香港 FPS 是什么?
FPS(Faster Payment System)是香港的实时支付基础设施,可以连接银行与储值支付工具,并支持全天候 HKD 和 RMB 支付。
Local Payment Rails 是什么意思?
Local Payment Rails 指特定国家或地区用于处理银行或支付机构之间资金转移的本地金融基础设施。
ACH、SEPA、FAST 和 FPS 都可以从各自市场和功能范围下理解为这类基础设施的重要组成部分。
本地支付网络一定比 SWIFT 快吗?
不能直接这样比较。
本地即时支付体系和 SWIFT 承担的金融功能不同,而且最终到账时间还可能受到合规、外汇、银行内部处理以及目的地市场规则影响。
真正应该观察的是完整付款链路,而不是某一个基础设施的理论处理速度。
Starryblu 为什么需要连接不同支付基础设施?
因为 Starryblu Global Account 服务的是跨市场、多币种资金管理。
国际收款、货币兑换、跨境转账与最终支付都可能发生在不同国家和金融环境中,因此全球账户需要与不同市场的银行和支付基础设施形成连接,让资金进入账户以后继续完成后续管理和使用。
注册 Starryblu,开始管理全球资金
如果你希望通过一个 Global Account 管理不同币种的国际收款、余额、货币兑换、跨境转账与全球支付,可以注册 Starryblu。
注册 Starryblu,开始管理你的全球资金 →
注册链接:
https://www.starryblu.com/launchIndex?inviteCode=MCHB003
注册邀请码:MCHB003
Comments ()